Siguió tensa la curva de tasas de la FED con las cortas esperando entre tres y cuatro subas de 25bps a un año vista y empinándose la curva con el Forward 2Y-10Y operando en niveles de 5,56% no vistos desde 2001. En lo local, el riesgo país subió de 560 bps a 607bps, impactando en una caída en las paridades del 2% al 3% para los largos y un 1% en los cortos. En el mundo ARS, el MECON enfrentó vencimientos por menos de ARS 9 bn donde el rollover fue del 100% teniendo que convalidar premio versus el secundario para alcanzar dicho nivel, sin ofrecer bonos con vencimiento post-mandato para ninguna curva. Respecto al Fx, en los últimos días retomó la compra el BCRA, señal positiva que podría despertar apetito en Argentina, aunque esta semana el plano internacional estará más atento a lo que acontezca en las elecciones que darán lugar en Brasil el domingo.
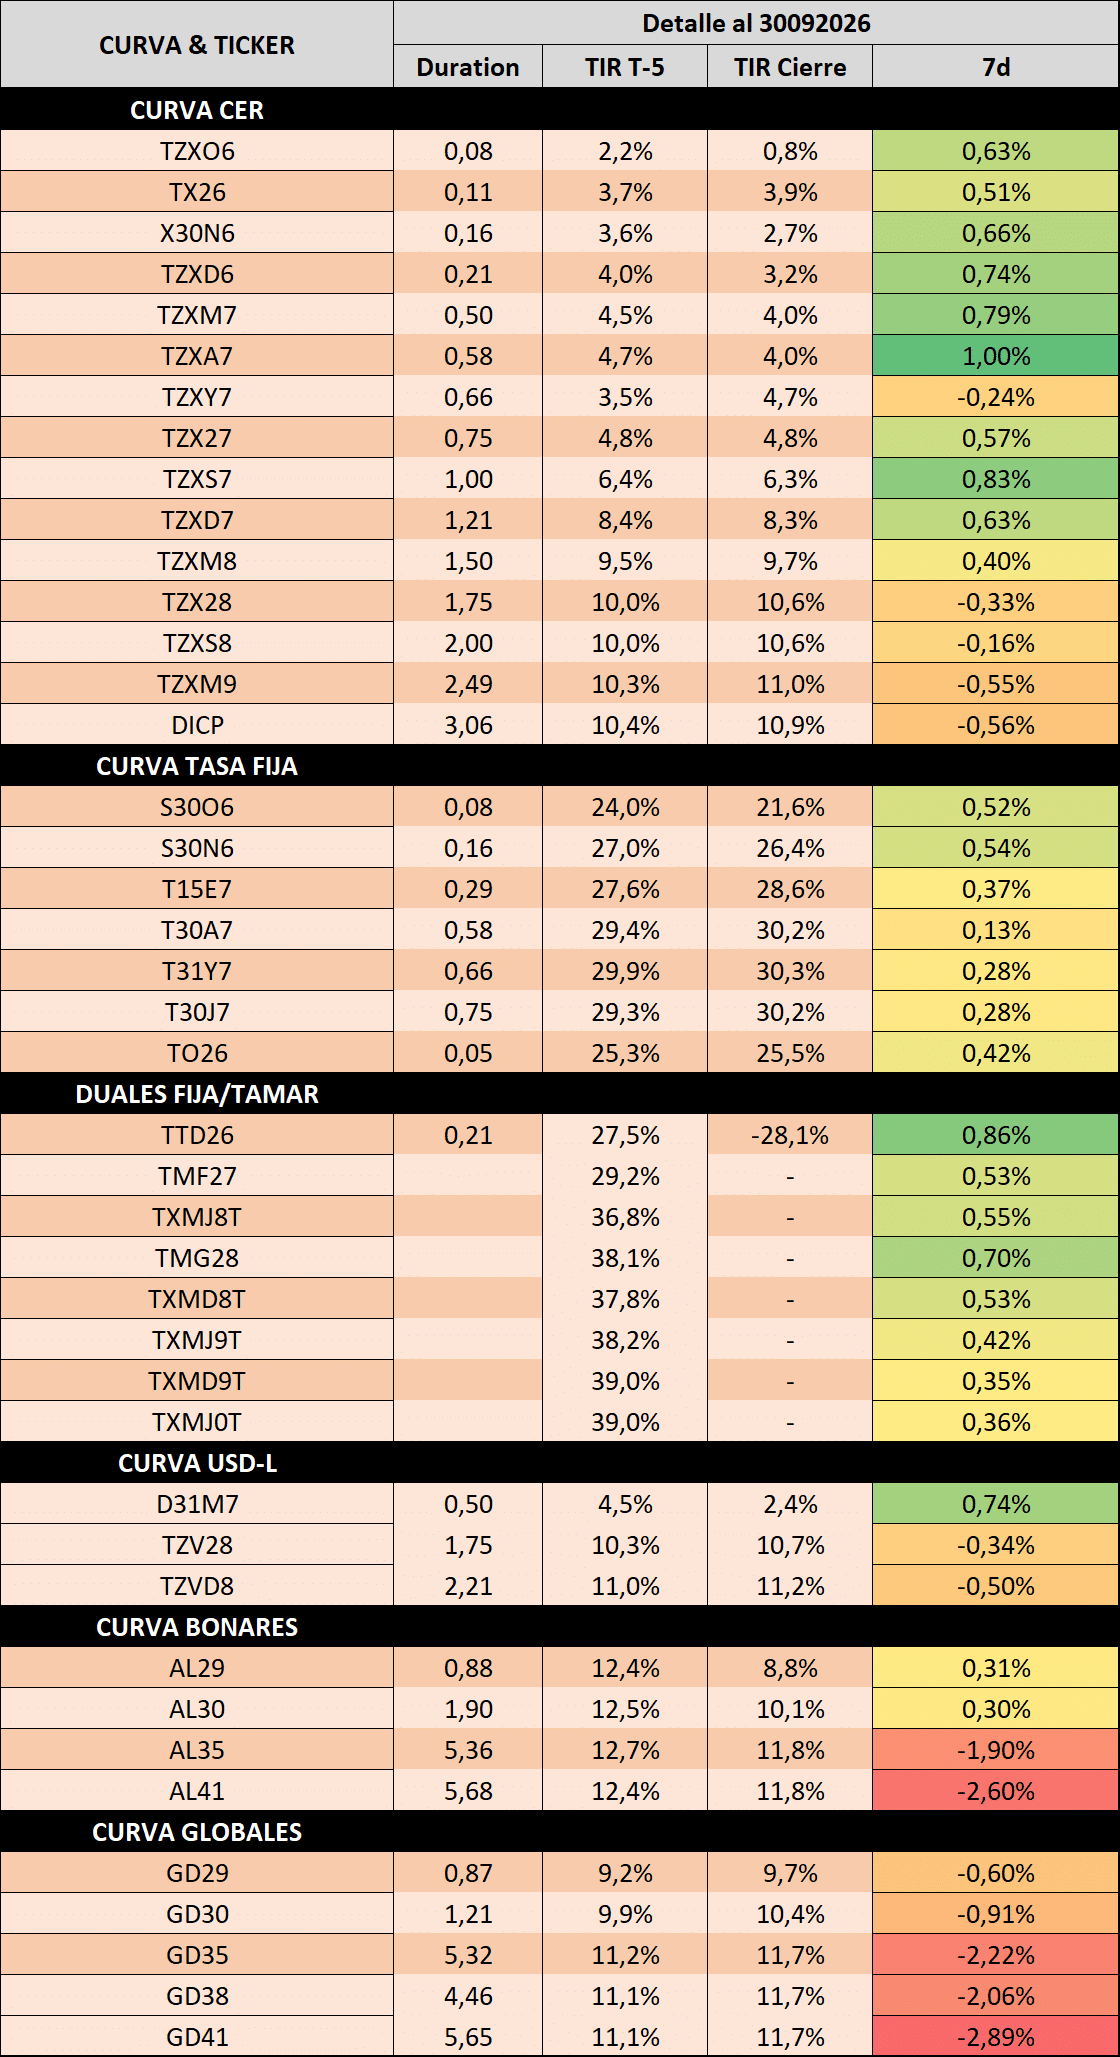
- El contexto internacional con tasas de la FED más elevadas tanto para el tramo corto como largo generó mayores dudas para el inversor de mercados emergentes en general, aunque impactando en mayor medida en Argentina, producto de las dudas respecto al programa financiero tras una mayor dificultad por encontrar inversores marginales que favorezcan a rollear los vencimientos del año siguiente. En adición a esto, la ausencia de compras del BCRA a un año de las elecciones también podría haber generado mayor oferta de la deuda HD, la cual cerró en niveles de 11,7% para los largos Ley NY contra cable, así como los BONARes post mandato entre 11% y 13% contra MEP (operando en forward máxima versus el AO27 en 19%). Cabe remarcar que el canje cerró en 4,7%, nivel que, si bien luce elevado, es una variable que al MECON le sirve en estos niveles para favorecer así a la emisión de BONARes al encarecer activos sustitutos en el exterior.
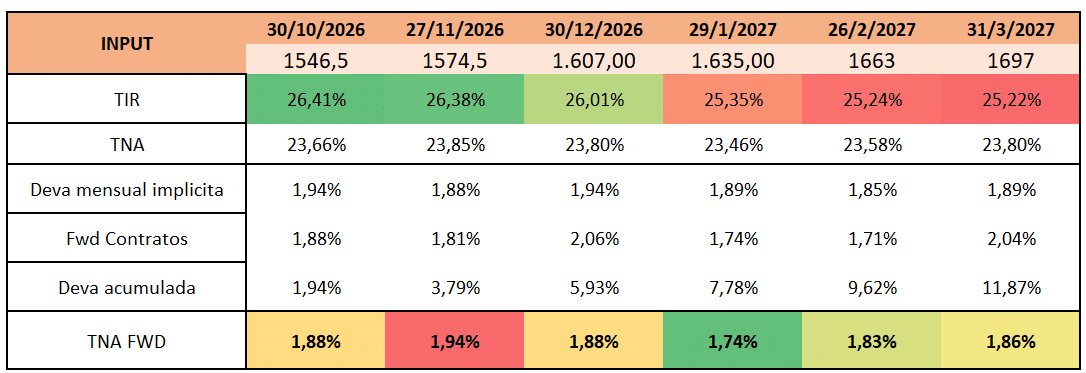
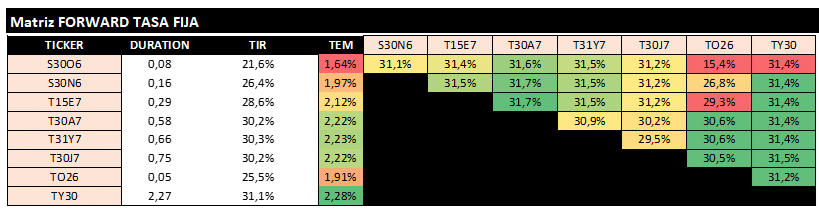
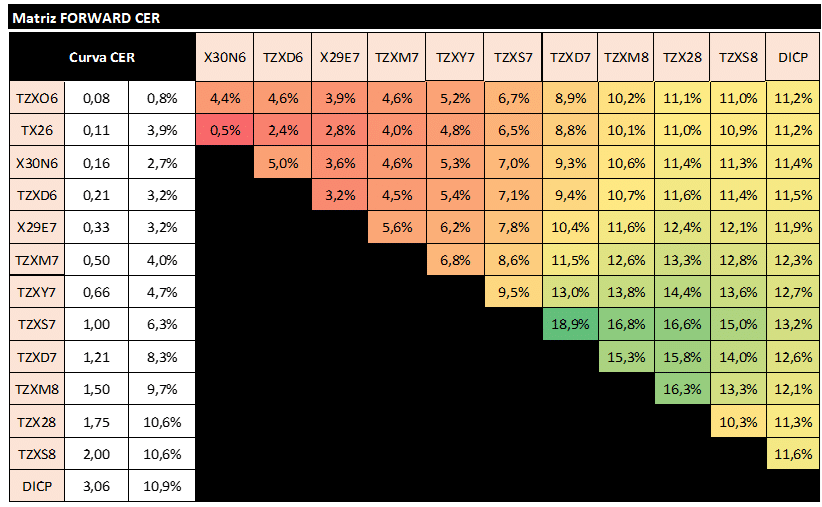
- Curva ARS logró devengar en el tramo corto y medio para el CER, aunque en el resto la dificultad para cumplir dicho objetivo se profundizó, donde en la TASA FIJA la explicación reside en una expectativa inflacionaria tanto para septiembre como octubre al alza, esperándose alrededor de 1,8% y 2,0% para el mes finalizado, y un octubre con riesgo al alza dado el arrastre estadístico. Luego el tramo largo siguió cayendo en términos nominales, aunque en menor medida que la deuda HD, algo que podría dificultar la compresión de los mismos para adelante. Esto último lo destacamos, porque no se encuentran nuevos inversores marginales locales que le sigan aportando demanda a una curva donde el MECON ya logró estirar duration. Incluso, luego del cambio normativo aplicado para incentivar esa demanda, los bonos no lograron más que rebotar a la expectativa de unas compras que no ocurrieron, al tener los bancos una matriz de riesgos que también limita su participación del tramo largo. Con esto, el inversor marginal más evidente pareciera ser offshore aunque para comenzar a armar un trade de carry en EM y para esto 1) primero estará atento a ver qué acontece en Brasil para ver cómo el resultado puede afectar al Real y a los términos de intercambio locales en consecuencia 2) si van a hacer un trade de Fx (apreciación) se verían incentivados a utilizar un activo más corto en ARS dada la volatilidad de la forward 2027/28 3) en este nivel de ITCRM la relación riesgo/retorno para ingresar a pagar duration post mandato hace más sentido en moneda dura (ITCRM implícito del 90 a 91 para 2028 y 2029).