

El frente externo viene hace muchos meses jugando un rol cada vez más relevante para la economía local. Argentina 2026 representa un mercado mucho más vinculado con los movimientos que se van dando en los mercados internacionales. En las últimas semanas se vienen produciendo fuertes cambios que están teniendo impacto en la dinámica local. Esos shocks externos generan en el frente local incidencia positiva y negativa de manera simultánea. Lo que puede ser positivo para alguna variable, puede convertirse en un desafío adicional a la hora de cumplir otros objetivos. Por eso nos proponemos analizar los motivos detrás de esos shocks, el impacto que generan y cómo inciden en las distintas variables del mercado local.
En las últimas semanas se ha producido un cambio significativo en la dinámica económica de Estados Unidos. Recrudeció el conflicto bélico en Irán, se sumaron nuevos riesgos potenciales en Europa del Este. Además, la producción agrícola se vio comprometida por menores rendimientos por efectos climáticos y como consecuencia de los conflictos bélicos en las cadenas de comercialización y en el costo de los insumos agrícolas.
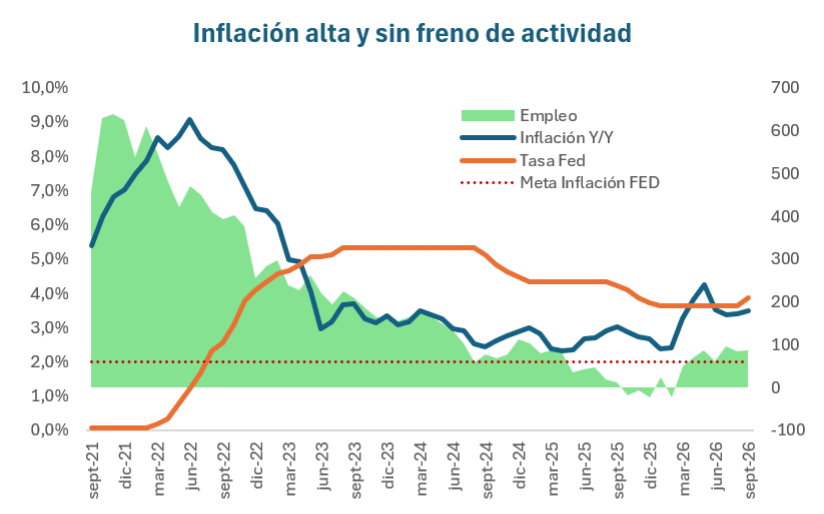
Todos esos factores juntos derivaron en un aumento del precio del petróleo y de los granos, sumando presiones inflacionarias a nivel global. En el caso puntual de Estados Unidos eso impacta en un momento en que la Fed ya estaba incómoda, a pesar del cambio de autoridades, con el desvío con respecto a las metas de inflación.
Los miembros del Comité de Política Monetaria de la Fed empiezan a ver esas presiones inflacionarias como estructurales y no como transitorias y por lo tanto empiezan a generarse consensos sobre la necesidad de avanzar hacia una política monetaria más restrictiva.
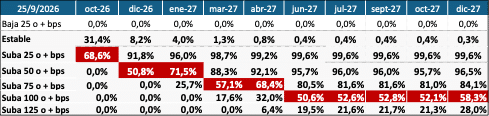
Los datos de empleo y actividad, que siguen siendo razonablemente buenos han ayudado a la Fed a tomar la decisión de empezar a subir las tasas de interés. El primer ajuste de 25 bps se produjo en la reunión de septiembre, pero el mercado espera al menos 4 subas adicionales en los próximos 9 meses. Si eso se cumple, la tasa de referencia pasaría al corredor de 4,75% – 5,00%.
En los últimos meses, los inversores tenían dudas sobre la manera de decidir de la Fed ante el cambio de autoridades (Kevin Warsh como nuevo Presidente). Pero la última suba y el enfoque de analizar a la inflación como algo estructural y no transitorio calmaron esas expectativas.
¿Qué cambio con el ajuste de expectativas en Estados Unidos?
La Fed ve la inflación como un problema estructural, empieza a subir las tasas de interés y el mercado espera que ese proceso se consolide con varias subas más.
Desde una mirada de largo plazo eso tiene principalmente 3 efectos:
- Tasas Reales más Altas: Si las tasas suben y la inflación baja, la tasa real termina siendo más alta.
- Política Monetaria Restrictiva: Genera menor liquidez y mayor costo del dinero. Eso tiene que frenar algo la actividad y ayudar a contener la inflación.
- Apreciación del Dólar: Si las tasas reales en dólares son mayores, hay flujos que priorizan esos activos y se aprecia el dólar.
En definitiva, la economía parece encarrilarse hacia un escenario de tasas reales más altas, política monetaria más restrictiva y fortalecimiento del dólar.
Esos factores pueden lucir algo contraproducentes para un gobierno que está a pocas semanas de las elecciones de medio término. Por eso venimos viendo esfuerzos desde la Casa Blanca para que bajen las tasas, en especial las del tramo medio-largo, que son las de mayor impacto en la estructura de financiamiento de los hogares. Pero esa batalla la vienen perdiendo con la Reserva Federal, que priorizó la inflación.
Hoy la tasa a 10 años se ubica casi en 5,2% y el Dólar Index (DXY = dólar versus canasta de monedas) muestra una apreciación del 2% en lo que va de septiembre.
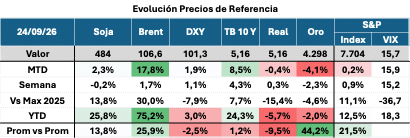
Esos movimientos impactan en monedas emergentes: el Real, por ejemplo, también sufrió una leve depreciación en las últimas ruedas. Todo eso convive con los motivos que, en parte, iniciaron este proceso. Ahí están el petróleo arriba de los USD 105 y la soja en USD 484.
¿Cómo quedaron las Tasas de Interés?
Otra manera de entender la magnitud del proceso que se está dando es a través del análisis de las curvas de tasas de interés de Estados Unidos. Ahí se ve claramente como cambió el costo del dinero ante las nuevas expectativas de los inversores.
Por ejemplo, la tasa a 1 año subió 50 bps en los últimos 30 días e inclusive la tasa a 2 años subió 66 bps en el mismo lapso. Esas cifras confirman la expectativa de que la Fed reaccione con más subas de tasas y que se sostengan esos valores por varios trimestres.
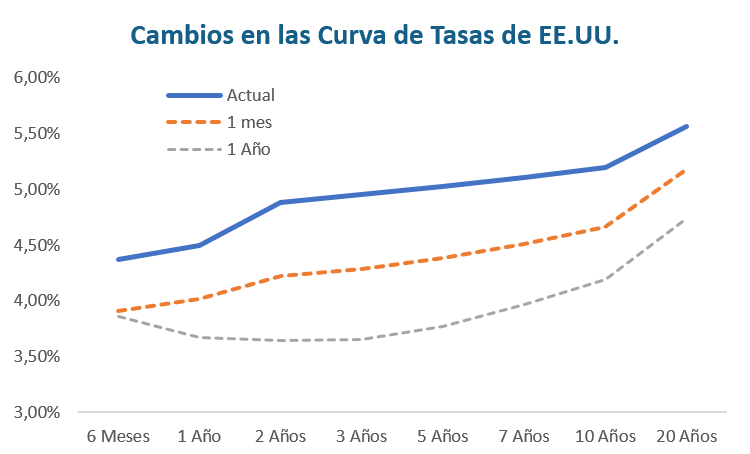
Pero ese cambio de expectativas también se trasladó al tramo más largo de la curva, en el que la Tasa a 10 años pasó de 4,66% a 5,19%. Ahí se necesita alguna explicación adicional, porque para ese plazo no alcanza con las subas en el tramo corto.
Muchas veces cuando la Fed asume una política monetaria agresiva para bajar la inflación las tasas largas reflejan la expectativa de éxito de esa decisión. Si se espera que la política aplicada sea efectiva de manera rápida, las tasas más largas pueden empezar a verse menos presionadas. Eso por ahora no está sucediendo. Los inversores siguen ponderando los fundamentos detrás de los aumentos de precios, como un contexto geopolítico más complejo y una economía norteamericana que afronta altos niveles de gasto (y déficit) para mantener su rol central en ese contexto geopolítico. Ese déficit, con alto endeudamiento, a la larga tiene costo.
Impacto sobre Argentina.
Como dijimos al principio de este análisis, el cambio en el contexto externo genera algunas noticias positivas y otras que requerirán esfuerzos adicionales para mitigar su impacto.
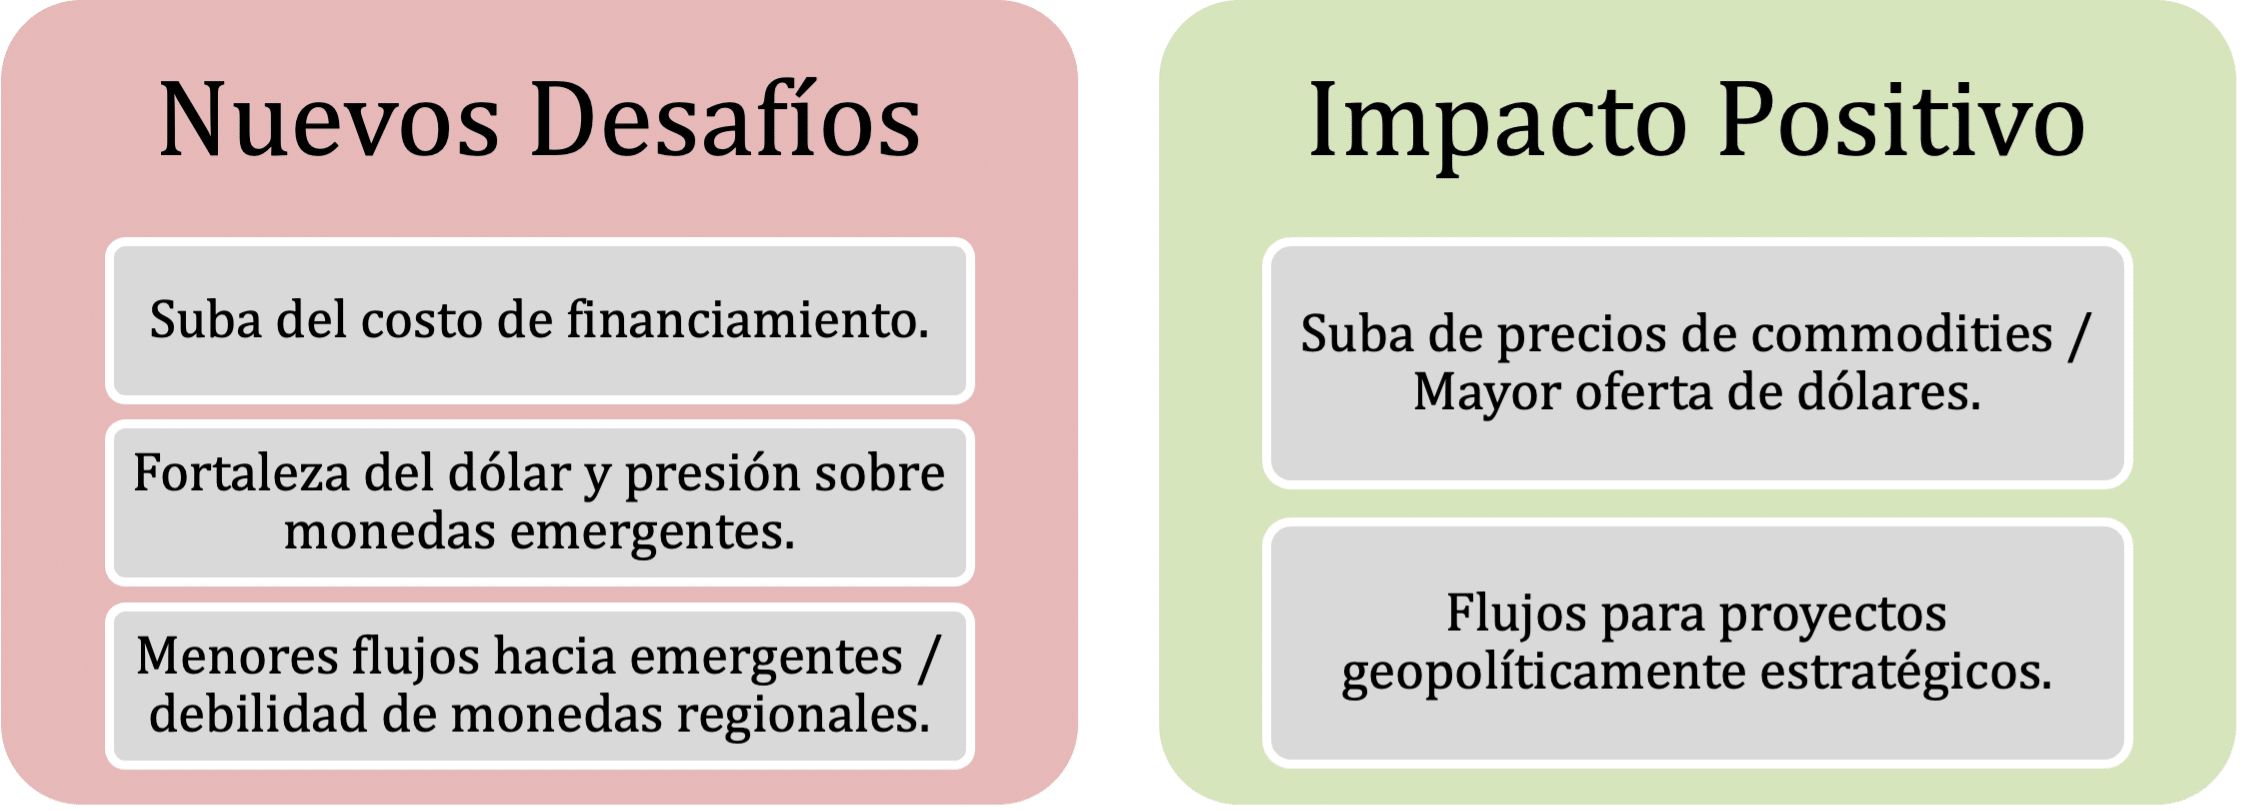
Dentro de los nuevos desafíos, el más complejo es el aumento del costo de financiamiento en moneda extranjera. Le llega a Argentina en un momento en el que cada vez empieza a ser más necesario retornar a los mercados de capitales para rollear vencimientos de deuda. Esto no es una condición imprescindible, porque los vencimientos en moneda extranjera son todavía bastante acotados, pero afrontarlos sin acceso al mercado de capitales implica un doble esfuerzo cambiario y monetario. El Tesoro debe recurrir al BCRA para comprarle reservas. Para eso tiene que hacerse de pesos en el mercado y luego pedirle los dólares al BCRA. Al final de cada pago, la economía queda menos monetizada y el BCRA con menos reservas. Dos efectos negativos, que en parte se compensan, pero que no dejan de ser negativos.
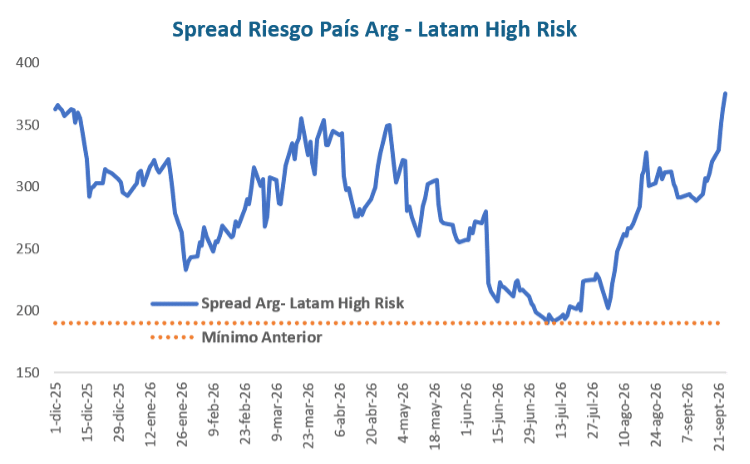
Si bien es parte de un proceso más complejo, la suba del Riesgo País de los dos últimos meses tiene también este componente. Ahí se han sumado el aumento de la tasa libre de riesgo, los menores flujos hacia emergentes, la imposibilidad de acceder a mercado bajo estas condiciones (de hecho, tampoco se está accediendo a estos precios al mercado local) y la percepción de que todo esto genera, para el oficialismo, un escenario más complejo de cara al proceso electoral del año próximo. Una señal clara de que se trata de la sumatoria de distintos factores es el aumento del spread contra otros riesgos similares de la región. La deuda argentina se vio más golpeada que otras.
De corto plazo también aparece más presión sobre el tipo de cambio, pero eso entra dentro del proceso de sintonía fina de las variables (tasa, inflación y tipo de cambio). Es saludable que, ante estos shocks externos, el tipo de cambio se mueva en línea con las monedas de la región.
Por el lado positivo, el principal efecto es la suba de precios de commodities y los flujos de inversiones que eso puede facilitar para garantizar el desarrollo de proyectos de energía que pasan a tener una relevancia adicional también a nivel global, porque pueden servir para asegurar el suministro energético aún en escenarios geopolíticamente más complejos.
En definitiva, aparecen nuevos desafíos, especialmente complejos en lo financiero, pero con precios de granos y petróleo que pueden ser un empuje adicional para esos sectores.
El mayor desafío es lograr alinear los factores internos, para que el impacto negativo de este escenario tenga la misma magnitud que en otros países asimilables y evitar un efecto multiplicador de esos riesgos por la coyuntura local. En eso mucho tendrá que ver cómo empieza a avanzar el escenario político del año próximo.