

Entre el 13 de octubre y el 20 de noviembre se observó una depreciación del 20%. Es una cifra muy alta para un período de 5 semanas. Vale la aclaración, estamos hablando del Real Brasilero y no del Peso Argentino. En el mismo período el dólar se apreció un 1,7% versus una canasta de 6 monedas (índice DXY). En esa misma referencia temporal, el Peso Argentino se depreció contra el dólar apenas 3,7%, incluyendo los movimientos más fuertes de esta semana. Si analizamos esos datos de manera conjunta, vemos que el Real versus el Peso se depreció un 15%. Estos números sirven para entender la dinámica del tipo de cambio en el mercado local en la última semana. Dados los movimientos que se vienen dando afuera, era algo que estábamos esperando. Pero ¿hasta dónde puede llegar? Ese es hoy el principal interrogante.
La economía argentina tiene una fuerte vinculación comercial con Brasil, en especial en sectores industriales. Por eso Brasil pondera cerca del 30% en el Índice de Tipo de Cambio Real Multilateral que se calcula en función del volumen de comercio bilateral.
Estas cifras sirven para entender que es realmente importante lo que sucede con la moneda brasilera de cara a la economía real y por lo tanto incide también fuerte en la manera en que los inversores analizan la situación y proyectan sus escenarios hacia adelante. Por lo tanto, incide también de manera significativa en los flujos financieros. La semana arrancó ya con una depreciación fuerte del Real, pero sin un ajuste significativo de la moneda local, lo que generaba incertidumbre sobre la viabilidad de sostener ese escenario.
Cuando eso sucede, los exportadores dejan de liquidar y los importadores aceleran sus pagos. Además, las empresas dejan de tomar préstamos en moneda extranjera (o pre cancelan posiciones) y las sustituyen por pasivos en pesos. Por lo tanto, se hace necesario encontrar una rápida salida.
En una economía en la que el tipo de cambio viene funcionando como ancla nominal se busca suavizar esos procesos. Pero la manera en que se logra realizar el ajuste depende mucho de la magnitud de las correcciones. Veamos algunos ejemplos:
- Ajustes Menores: Si el desvío que se detecta es menor, el ajuste que se suele realizar es mediante una aceleración del ritmo de depreciación, procurando que ese ritmo no supere al nivel de las tasas de interés. Es una manera de garantizar que no se revierten los flujos financieros. Por ejemplo, un desvío de 2 o 3 puntos se pueden compensar acelerando el ritmo y en menos de 2 meses compensar esa diferencia.
- Ajustes Mayores: Pero en casos como el actual, en que el Real se depreció casi 20% (extremo del ejemplo desde el piso reciente) o casi 16% mirando el promedio mensual previo al inicio del proceso electoral en Brasil, el período necesario para lograr el ajuste puede ser muy extenso (casi 10 meses) y ese ajuste gradual tiende a ser imposible. En esos casos, la alternativa es hacer un movimiento rápido, que corrija el punto de partida y baje la expectativa de depreciación hacia adelante. Algo así sucedió en mayo-junio. En ese momento, el ritmo de depreciación llegó a ser de hasta 85% anualizado. Pero en poco tiempo estaba de nuevo en valores muchos más bajos y alineados con la tasa de interés.
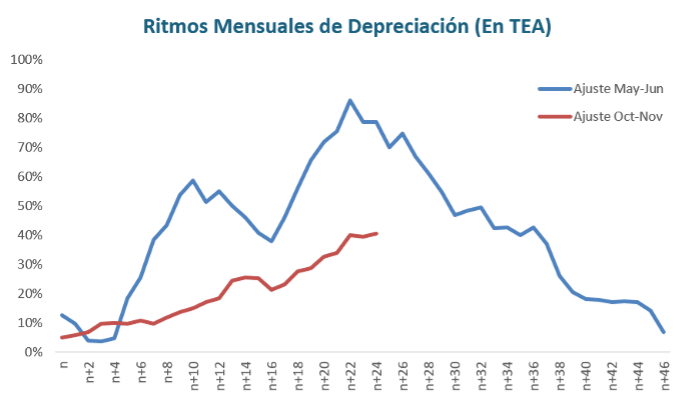
El ciclo actual, dado el movimiento del Real, claramente necesitó un ajuste mayor, y en esa línea vemos que se está moviendo el tipo de cambio.
La línea roja del gráfico anterior muestra cómo, por ahora, el ritmo anualizado viene siendo mayor que el de mayo-junio, pero que igualmente ya está por arriba de la tasa de interés.
Dados estos movimientos, aparecen dos preguntas: ¿Hasta qué nivel puede llegar el tipo de cambio? ¿Cuánto puede tardar en llegar ahí?
Para poder contestar, tenemos que entender primero los fundamentos detrás de estos movimientos, tanto del Real, como del Peso.
Brasil: Principales factores detrás de la depreciación del Real
La depreciación responde principalmente a un shock de confianza fiscal posterior a las elecciones, amplificado por el fortalecimiento global del dólar. La estabilización del real dependerá de que el Gobierno logre convencer al mercado de que puede corregir el déficit y estabilizar la deuda.
- Resultado electoral y cambio de expectativas: La reelección de Lula, contraria al escenario que descontaban muchos inversores, provocó una salida de posiciones en activos brasileños. El USD/BRL pasó de 4,98 antes del balotaje a cerca de 5,95, una suba del dólar de casi 20%.
- Deterioro de las expectativas fiscales: El déficit fiscal ronda el 9% del PBI y la deuda pública alcanza el 83% del PBI. El mercado cuestiona la capacidad del Gobierno para estabilizar la deuda y financiar sus compromisos de gasto.
- Ajuste fiscal considerado insuficiente: Pese a la aprobación de un paquete de hasta R$ 60.000 millones para 2027 (USD 10.000 millones), los inversores consideran que las medidas no modifican sustancialmente la trayectoria de la deuda. Esto mantiene elevada la prima de riesgo.
- Inflación, tasas y presión cambiaria: La depreciación aumenta el riesgo inflacionario y limita los recortes de la Selic, actualmente en 13,75% (Tasa real de casi 9%). La fortaleza internacional del dólar amplifica el movimiento. El BCB intervino para “suavizar” la caída del real, pero sin revertir la tendencia.
La primera conclusión es que Brasil todavía no da señales de haber encontrado el nuevo punto de equilibrio. Las referencias recientes han dado cuenta de niveles del Real por arriba de los 6,30, por lo tanto, no se puede asegurar que el ajuste del tipo de cambio ya esté listo. Podemos esperar todavía más movimiento. En especial, por las implicancias de los altos niveles de tasa real de interés.
Y en Argentina: ¿Qué esperar hacia adelante?
A diferencia de Brasil, los fundamentos muestran menores niveles de deuda, equilibrio fiscal y fuerte superávit comercial. El punto negativo es que tiene una dependencia del financiamiento en moneda extranjera mucho más alto.
Para poder afrontar esos servicios, el Tesoro necesita hacerse de las divisas. En la primera parte del año lo logró con emisiones de deuda en el mercado local. Pero con la suba del Riesgo País (nuevamente arriba de 1.000 puntos), el AO29, instrumento con el cual venía accediendo al mercado, tiene un rendimiento del 20%. Ese nivel de tasas es imposible de convalidar para acceder a financiamiento.
Eso implica que el Tesoro necesitará comprarle los dólares al BCRA para afrontar los pagos. Actualmente tiene sólo USD 160 millones depositados en el BCRA, y con los desembolsos pendientes del FMI llegaría a USD 1.100 millones antes de fin de año. Eso implica que el Tesoro necesitaría comprarle casi USD 3.300 millones al BCRA.
Desde la perspectiva cambiaria el impacto puede ser neutro, porque el BCRA tiene esos fondos líquidos en sus reservas y se los puede vender.
Pero para ello el Tesoro necesita hacerse de los pesos y hoy cuenta con depósitos en el BCRA por apenas $5 billones, es decir que, necesitaría usar el 100% de sus depósitos en el BCRA para comprar los dólares. Es un monto que luce excesivo y que acotaría el margen de acción del Tesoro en las licitaciones de deuda.
Para evitar ese stress, el BCRA necesita avanzar con la compra de divisas en el mercado, inyectando pesos que luego el Tesoro buscaría vía emisiones de deuda. Con esos pesos el Tesoro podría comprar las divisas sin generar un deterioro de las reservas por debajo de los niveles actuales.
Pero para que eso sea posible, se necesita que el BCRA compre divisas y posiblemente para eso, un nivel algo más alto del tipo de cambio ayude.
El interrogante es ¿cuál es ese nivel dado el movimiento del Real y del dólar?
El Índice de Tipo de Cambio Real Multilateral (ITCRM) se apreció casi 16% en lo que va del año. El ITCR Bilateral con Brasil se apreció más de 18%, pero la mayor parte de ese movimiento se dio en las últimas 3 semanas.
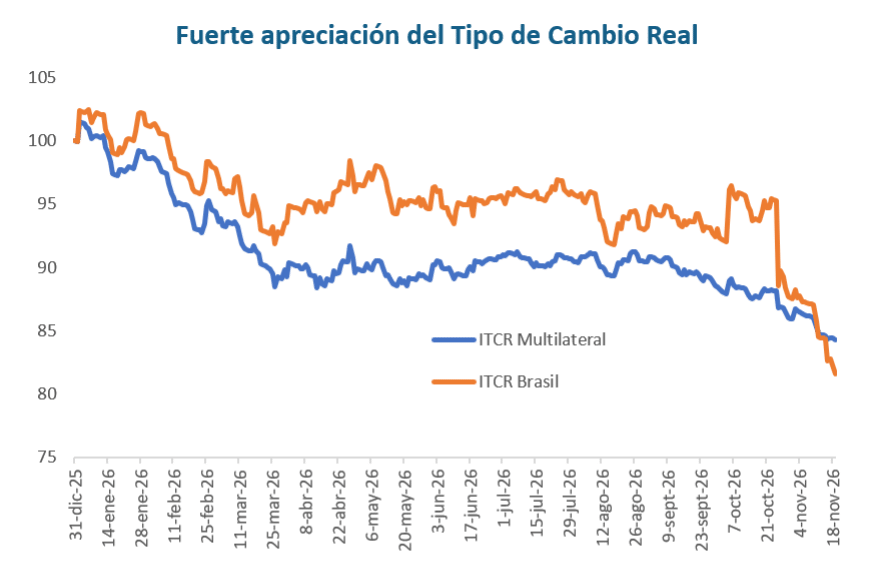
Esto no implica que se vaya a recuperar todo el terreno perdido de competitividad cambiaria, pero es al menos una señal de alerta, ya que el mercado toma estos valores como referencia.
Regresar a niveles de ITCRM equivalente al promedio de abril – octubre puede implicar un movimiento del tipo de cambio nominal del orden del 5%. Por ahora puede no ser necesario en esa magnitud, pero si se consolida la situación en Brasil en los niveles actuales o se sigue debilitando el Real, podemos ver esa presión sobre el tipo de cambio local.
Esto más allá de que el sector externo siga mostrando alto superávit comercial. Se trata de encontrar la referencia para los flujos financieros, un segmento del mercado en el que estas referencias son tomadas en cuenta y pueden formar parte del proceso decisorio.
En síntesis, los movimientos de Brasil y Estados Unidos, combinados con un momento en el que el BCRA necesita acelerar su compra de divisas, se han convertido en factores que presionan al alza el tipo de cambio. El camino elegido parece estar más cercano al escenario de shock que al suave, esto es así porque la magnitud de los movimientos globales así lo piden.
Los esquemas de tipo de cambio flotante existen justamente para poder adaptarse a este tipo de escenarios. Por eso vemos lógico y saludable que eso suceda.
Para la economía local, con bajo nivel de demanda interna, el desafío es aprovechar cualquier eventual corrección ya realizada (3,4% en los últimos 30 días) o inclusive alguna adicional que se pueda dar hacia adelante, para recuperar competitividad cambiaria y no para trasladarla a precios.