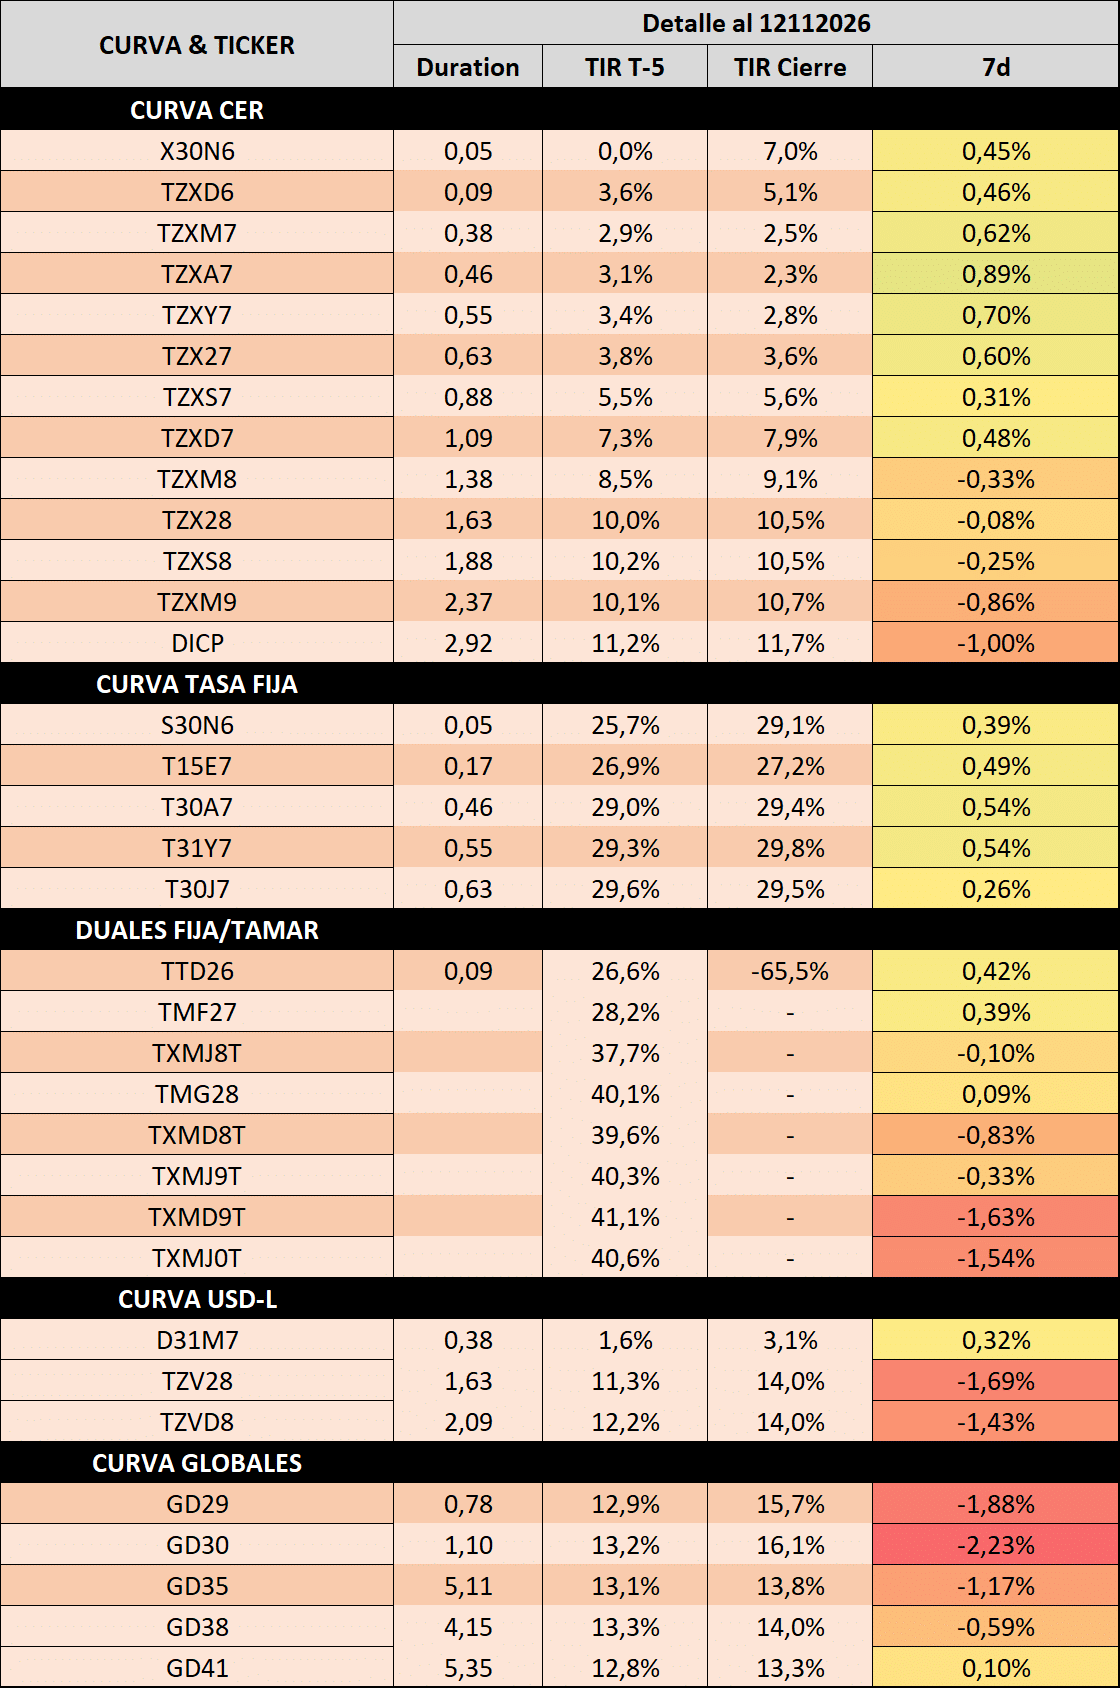
Desde la potencial intervención en bonos largos ARS, la curva ARS se vio ofrecida y atónita ante dos ruedas posteriores donde la tasa de caución sorprendió al alza incluso ante el vencimiento del TX26 y la esperada inyección vía compra de bonos. En adición, la curva HD si bien rebotó durante los feriados afuera, no logró consolidar localmente dichas subas y hoy arrancan cayendo 90bps ante la venta local del día de ayer. Respecto a la licitación del MECON, el rollover fue del 84% (incluyendo amortización de BONCER) y la demanda se concentró en la LETAM de Abril 2027, con el TZX28 cortando 100bps por encima de la tasa donde pareciera haber comprado la semana pasada entes públicos.
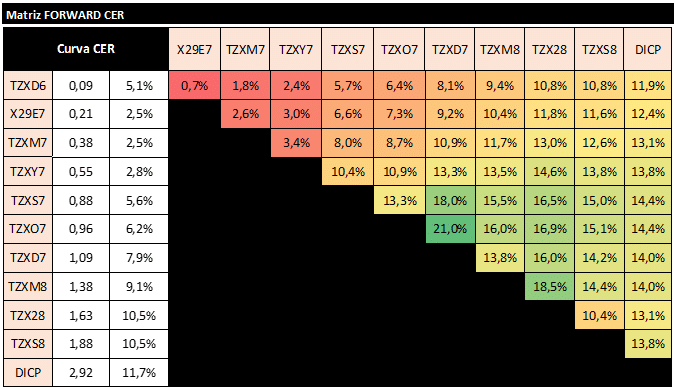
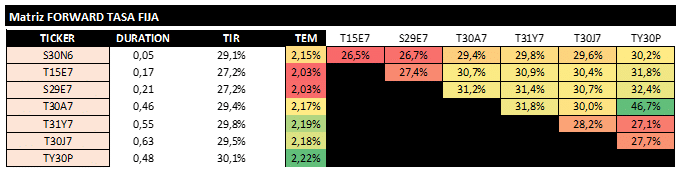
- El Tesoro adjudicó $8,87 billones, alcanzando un rollover del 103% sobre los vencimientos de la licitación, pero del 83,7% incluyendo las amortizaciones de BONCER, lo que implicó una inyección neta de $1,7 billones; la demanda se concentró en la LETAM abril-27 ($3,51 B; TAMAR +250 pb), seguida por la LECAP enero-27 ($2,15 B; 28,08% TEA), el BONCAP junio-27 ($1,61 B; 30,36% TEA), el dollar-linked enero-27 ($1,17 B; 4,77% TEA) y el BONCER junio-28 ($0,40 B; CER +10,5% TEA), con ofertas totales por $11,6 billones y un rechazo de $2,7 billones, reflejando una clara preferencia por instrumentos cortos y la decisión oficial de priorizar la liquidez del sistema frente a un rollover completo. Con esta inyección, estimamos que la tasa de caución debiera volver a acomodarse y con esto, el tramo 1Q2027 sigue luciendo atractivo para el carry, así como aquellos con vencimientos posteriores, carecen de Bids genuinos, teniendo al inversor local bastante saturado incluso tras cambios en las normativas que habilitaron a incrementar las posiciones de bancos, y siendo para el inversor más conservadores los activos dolarizados para cruzar el charco 2027-2028.Dadas las implícitas, vemos “fair” entre CER y TASA FIJA, con preferencia por el CER producto de la cobertura que brinda ante una aceleración en carnes y estacionalidad negativa a partir de diciembre, así como entre TASA FIJA y TAMAR también preferimos a los TAMAR a niveles de implícitas constantes para adelante.
- La curva HD no logra repuntar y el hecho de tener un riesgo país de 850 pts dificulta la dinámica de la curva ARS para el tramo largo, ya que el MECON deberá rollear a 2028 en adelante y en este nivel de tipo de cambio, la cobertura vía activos dolarizados hace más sentido para los inversores. Ante esto, el MECON podría reflotar los activos DUALes USDL/TAMAR, aunque se exacerbarse la brecha su atractivo parecería a ser un poco más limitado, ya que deja en evidencia que ante un escenario negativo donde los tipos de cambio paralelos se desacoplan del spot, podrías tener una cobertura poco eficaz. Algo que podrían hacer, sería intentar achicar el canje vía recompra de BOPREALes con vencimiento en el mandato corriente, pero no parecería verse preocupados con este nivel de canje al momento, entendiendo que impacto directo en la economía real no tiene, aunque sí vía menor atractivo en el mercado de deuda.