En el norte la situación mejoró en el margen al haberse difundido información de actividad y empleo menos fuerte de lo que se venía vislumbrando, trasladándose así en una expectativa de menor cantidad de subas de tasas a lo largo del próximo año. No obstante, el tramo largo sigue wideando y así el Forward 2y –> 8y se ubicó en máximos desde el 2001. Menos al norte, pero norte al fin, Flavio Bolsonaro se ubicó como el principal candidato de cara al ballotage en Brasil tras haber ganado por 2 pts versus una expectativa de derrota por 3 pts en promedio que pronosticaban las encuestas. Esto impactó en una apreciación del REAL del 4% y favoreció a la curva HD local a que vuelva a operar por debajo de 586 pts de riesgo país, aunque aún la curva larga sigue operando en niveles de 11,25% contra cable. Dentro de la curva ARS, el tramo medio siguió siendo el más favorecido, así como parte de la compresión de los GLOBALes se vio trasladada al tramo largo de ARS, que en su momento no supo acompañarlos durante el widening.
- La dinámica electoral Brasilera supo quitarnos protagonismo durante los últimos meses, donde el mercado local ya venía topeado en posición pareciera y el offshore tenía volatilidad esperada superior en Brasil que lo obligaba a monitorear con mayor relevancia dicho mercado. El impacto directo sería en el ITCRM el cual contiene un 28% del Real en la canasta y ante una apreciación del 4% nos da aire en el nivel de Fx donde el inversor local comienza a ver las elecciones argentinas con mayor cercanía. Si dicho ITCRM favorece a oferta de USD y en niveles nominales más compatibles con el path que el oficialismo pareciera tener en mente, entonces el BCRA podría comprar USD con más chances. Este es nuestro view de porqué Argentina volvió a verse demandada y comprimió el riesgo país casi 80 bps en dos ruedas. De todas formas, cabe remarcar que el acceso a mercados internacionales luce distante a estos niveles y no hay mayor expectativa del inversor en que se abra alguna ventana de corto plazo. ¿Cómo repercute a las curvas esta dinámica? De no poder emitir BONARes como vimos en las últimas 3 licitaciones del MECON, entonces el mercado esperaría que el BCRA salga a comprar más USD en el MULC y luego se los venda al MECON, quien para cubrir probablemente emita deuda en moneda local. Así, esperamos un sendero algo mayor para el tipo de cambio y presiones en las tasas tanto para 2027 en estos niveles, así como en el tramo largo, la forward seguiría operando en línea con la expectativa de permanencia del oficialismo hasta no tener mayor noción de quién sería la competencia directa al gobierno corriente.
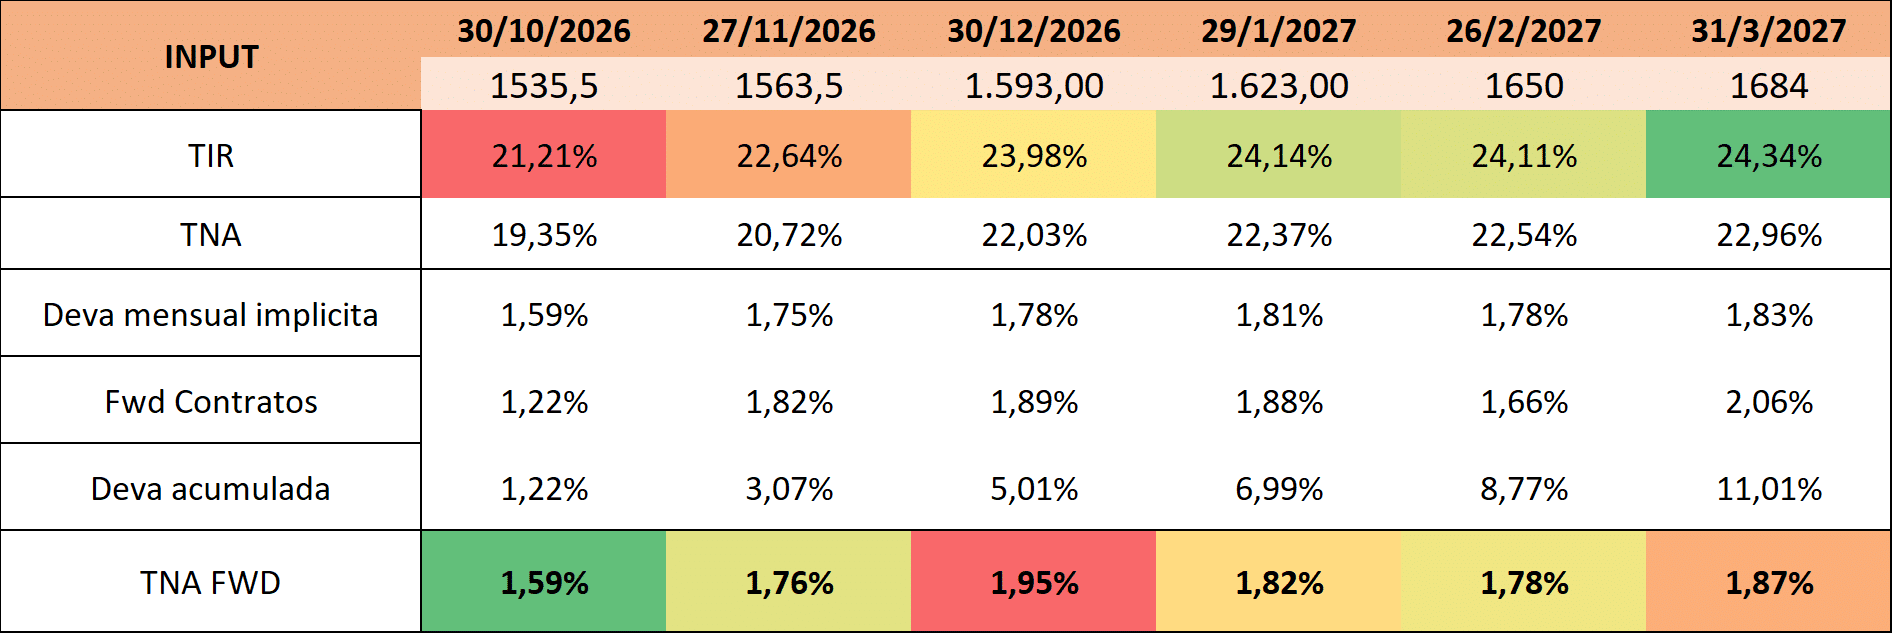
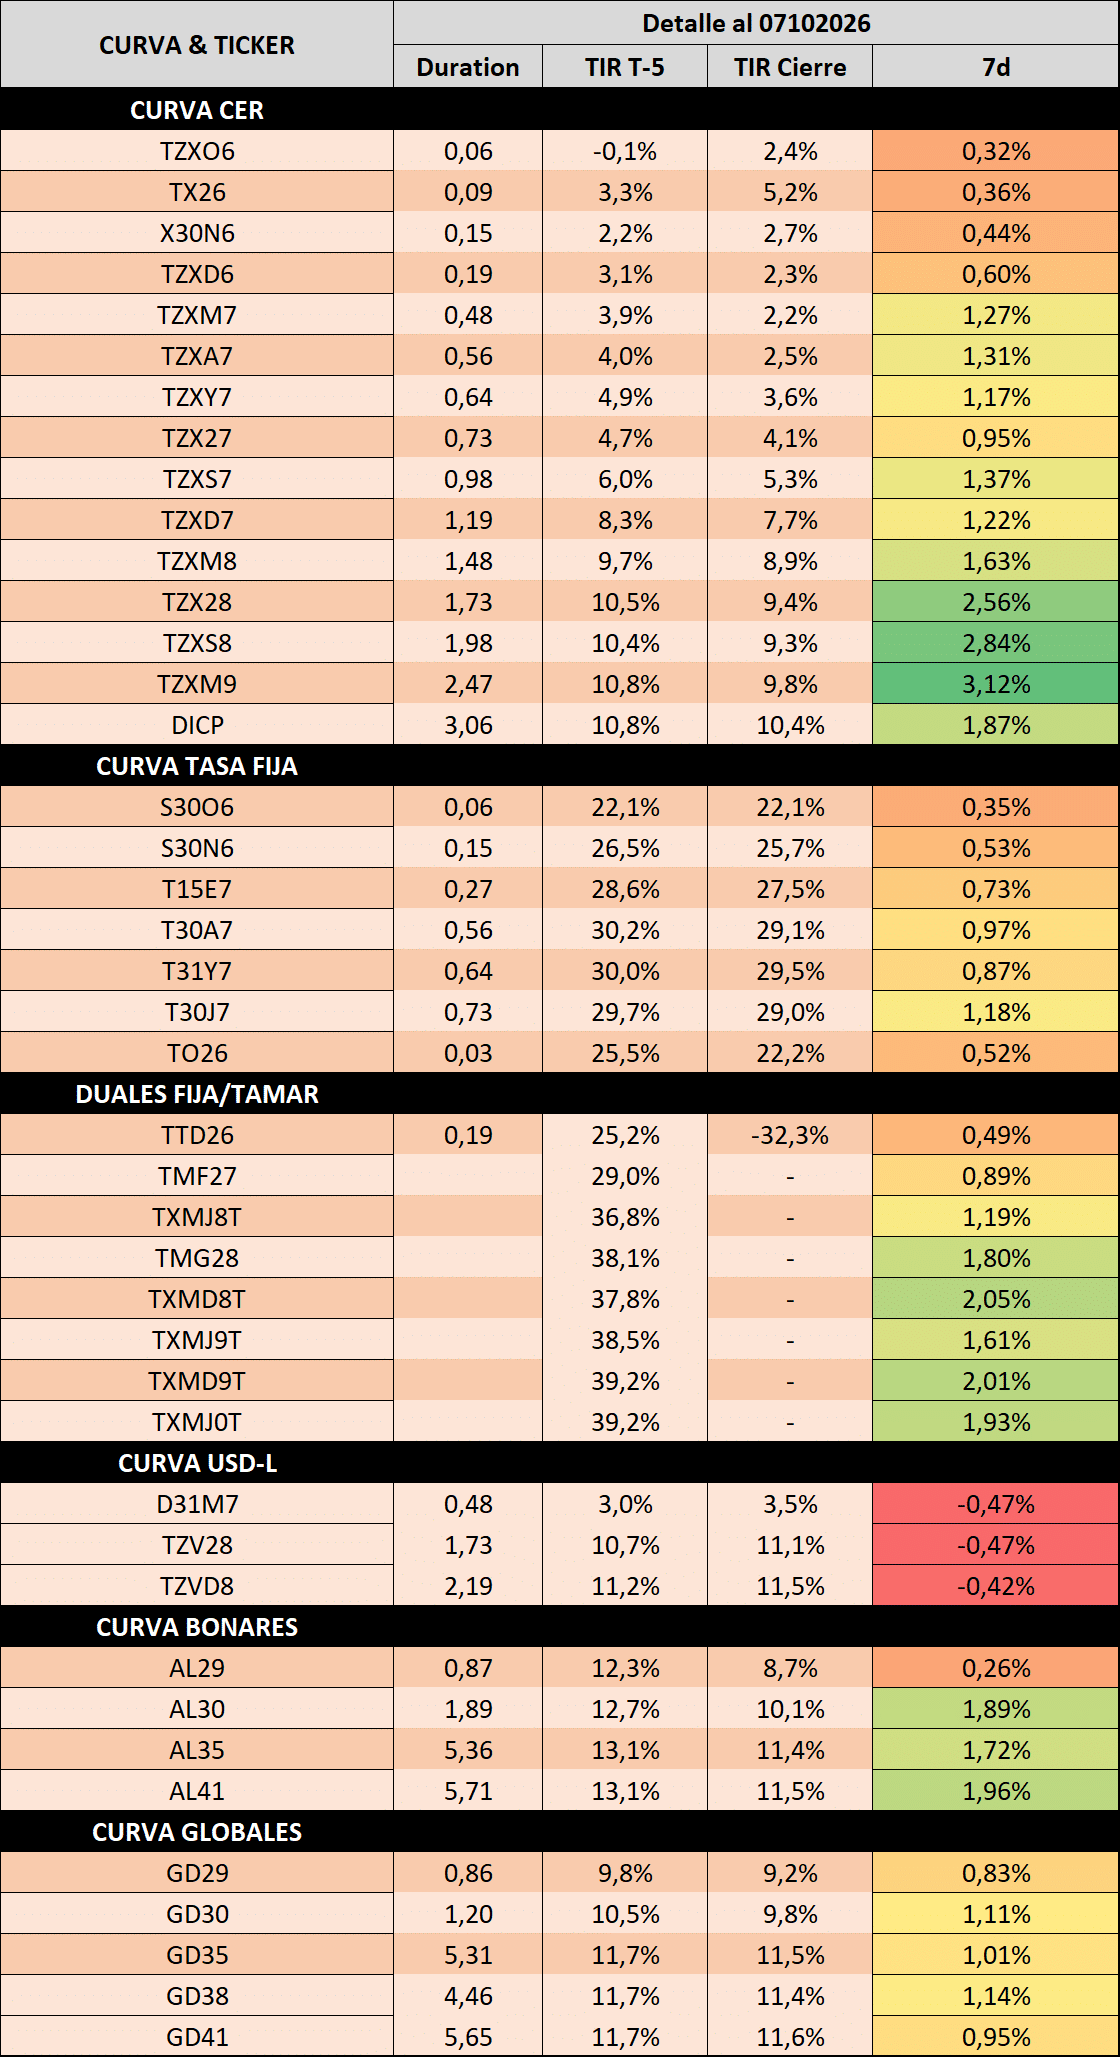
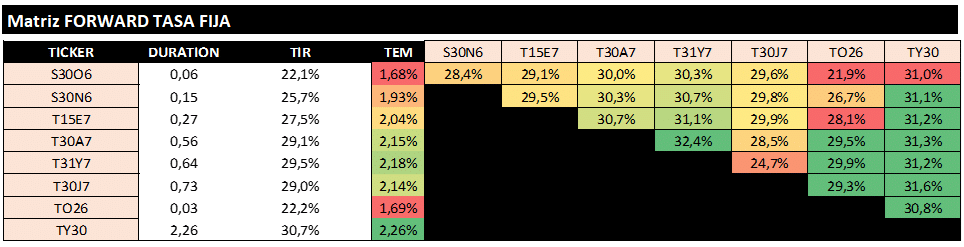
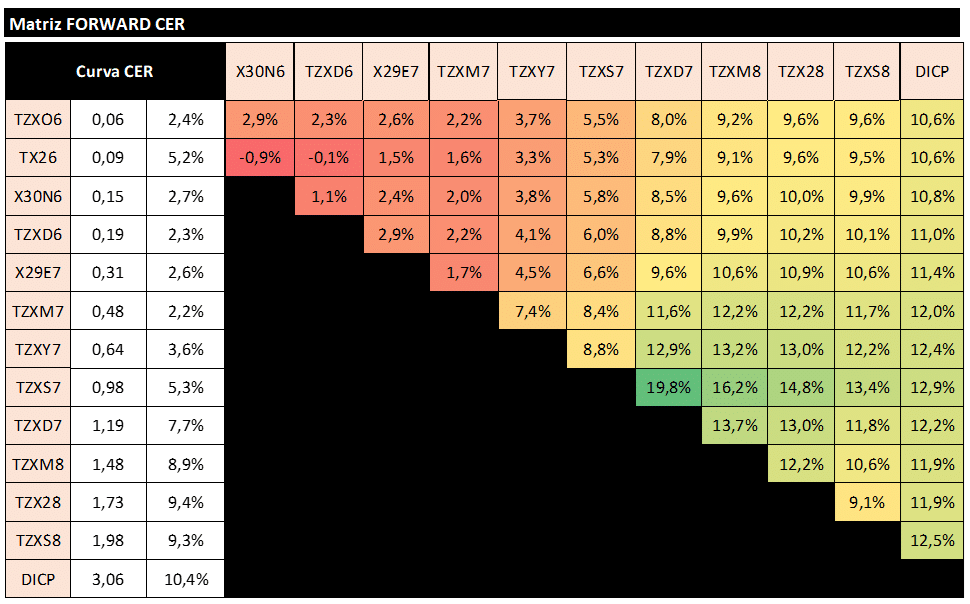
- Viendo que el MECON supo emitir al 6% de tasa real a Mayo2027 hace 1 semana y notando que la oferta de bonos persistiría por la necesidad de ir anticipando rollover, consideramos que el tramo medio de la curva (2027 en general) se encuentra cara y hace sentido reducir duration a la espera de la próxima licitación. Ya si la idea de desarme del tramo medio es contra algún bono en ARS con vencimiento post electoral, entendemos que es un trade meramente de expectativa de compresión por demanda de GLOBALes que se traslade a la curva ARS, caso contrario no pareciera haber mayor comprador marginal que haga comprimir dicho tramo. Dentro de nuestras preferencias, para el tramo corto entre CER y TASA FIJA la inflación implícita luce fair, así como al primer trimestre del año que viene, si bien se encuentra por encima del path que ve el REM y las consultoras en general, no habría mayor driver que haga comprimir los niveles actuales. Donde sí podemos ver valor es en la TAMAR 2027 en relativo al CER, ya que, si bien parte se encuentra en precios, la tasa real positiva de la TAMAR podría profundizarse dada la absorción de ARS como herramienta para suavizar movimientos del tipo de cambio, tal como vimos el año anterior.