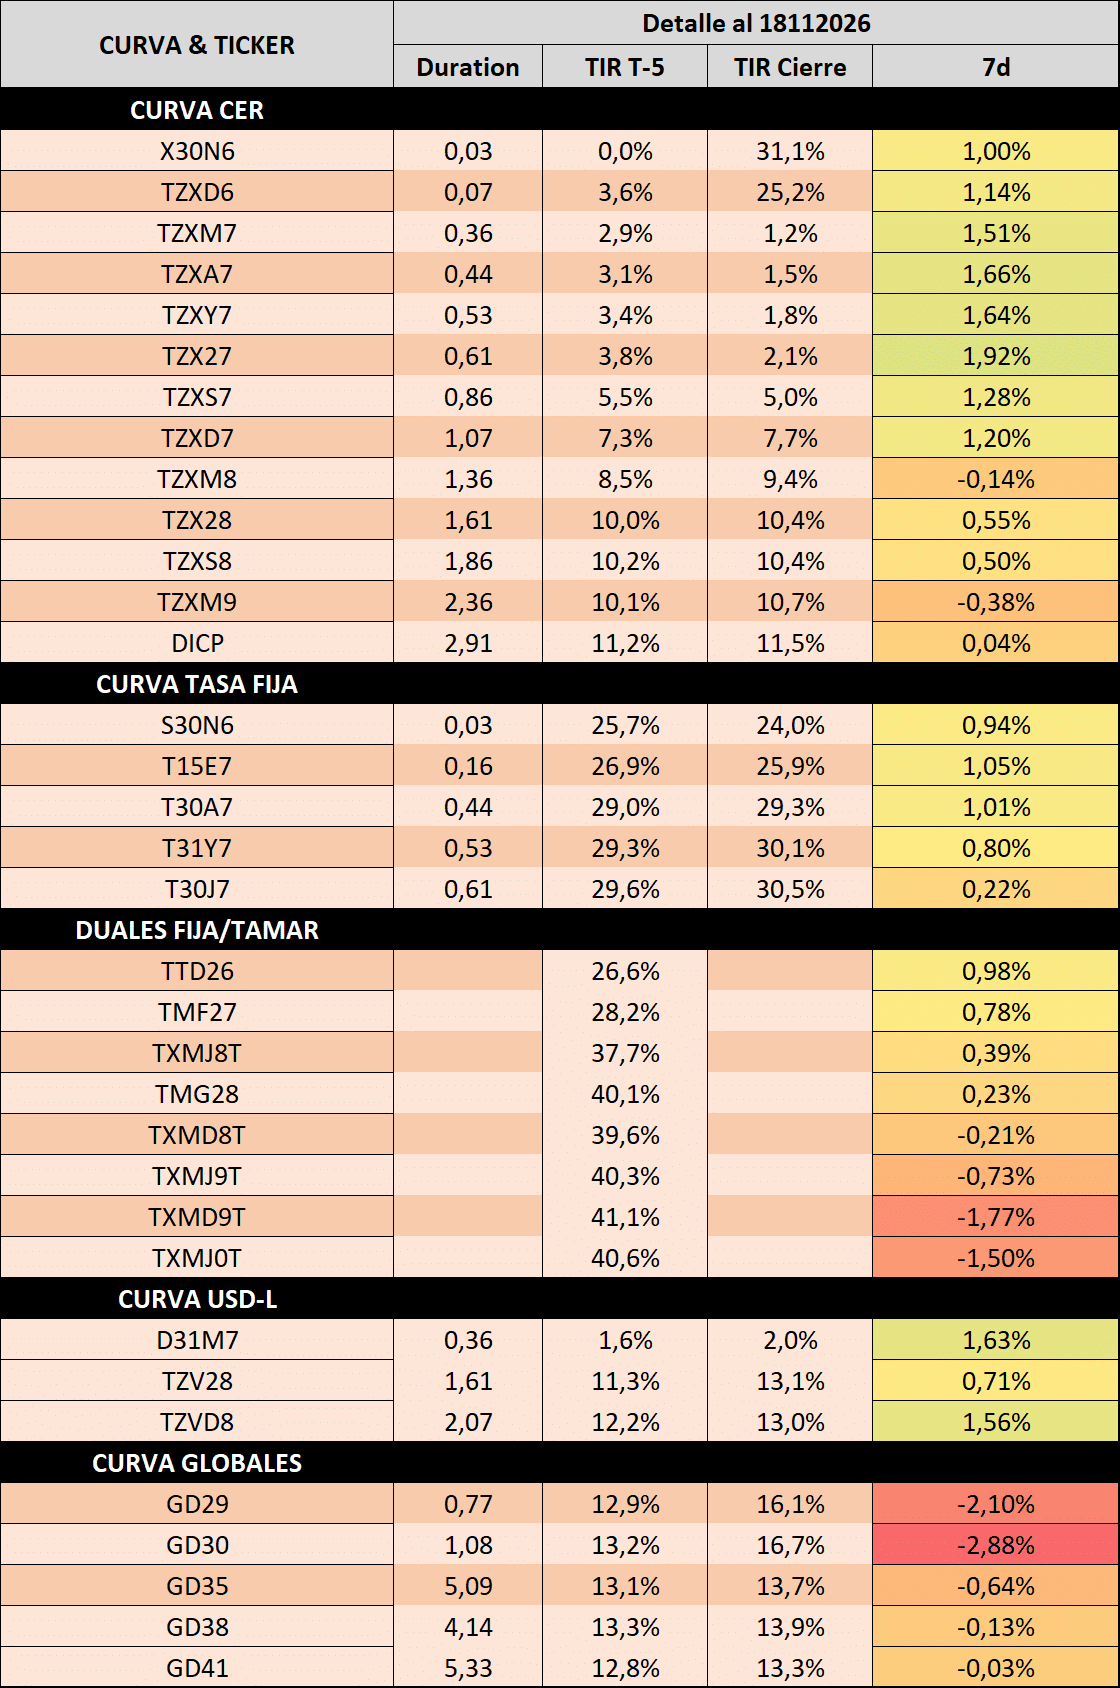
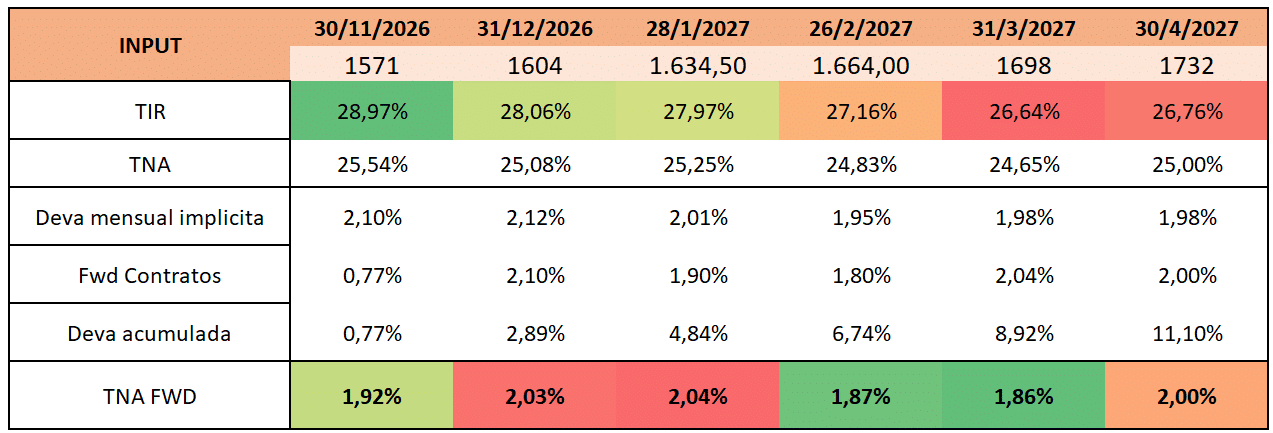
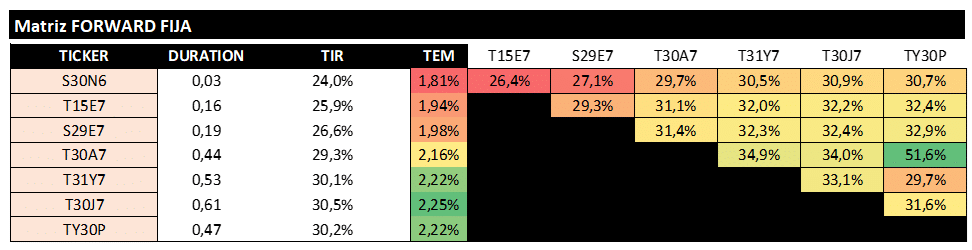
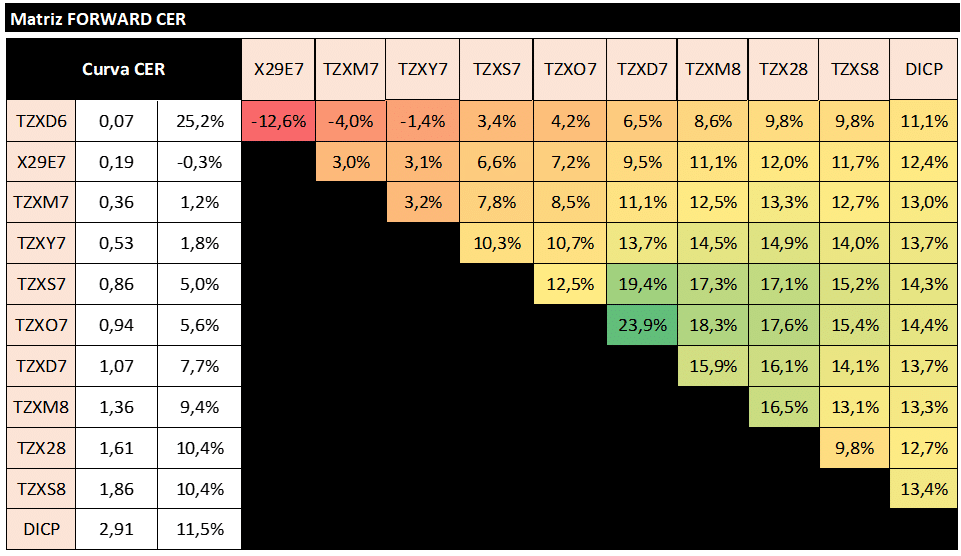
El DXY marcó el rumbo en la última semana con una fuerte apreciación del 2,1% y con ello las monedas emergentes supieron depreciarse con mayor magnitud (BRL 5,2%). En el caso local, si bien en los dólares paralelos el movimiento fue mayor, en el spot el mismo fue de 0.9% por lo que la brecha con el MEP se asentó en 4% y contra el CCL un 10,4%. Con esto, veremos si la intervención para contener el tipo de cambio es para reducir la magnitud de los movimientos diarios o para marcar un nivel techo, ya que, de ser inflexibles a un movimiento de suba sostenida, podría repercutir en la curva ARS como ha sucedido el año pasado. Al correrse el BID oficialista del tramo largo, los DUALes CER/TAMAR volvieron a sus niveles cercanos a TAMAR +11% y la curva de TASA FIJA se empinó, aunque considerando una inflación del 2,2% y demanda de Fx, ver tasas reales nulas al 1Q-2027 luce optimista.
- En el plano internacional, durante la última semana observamos un fortalecimiento del dólar, con el DXY avanzando 2,1% hasta 103,85, en un contexto donde las expectativas de tasas de la FED volvieron a ajustarse marginalmente al alza. Si bien el movimiento en el WIRP fue acotado para las próximas reuniones, hacia el segundo semestre de 2027 se observa un incremento de entre 4 y 6 bps en las tasas implícitas, llevando el máximo esperado desde 4,63% a 4,68% y manteniendo un pricing de aproximadamente tres subas de 25 bps acumuladas. Yendo a los vecinos, el Real se depreció un 5,2% en las últimas cinco ruedas, mientras que el peso argentino apenas retrocedió 0,93%, evidenciando que el movimiento cambiario local no acompañó lo observado en Brasil ni el fortalecimiento global del dólar. De esta manera, si bien el ARS mostró una mayor estabilidad nominal en términos relativos, también implica una nueva apreciación relativa frente a monedas regionales, profundizando el deterioro del ITCRM y condicionando la competitividad cambiaria hacia adelante.
- En lo local, el mercado comienza a dolarizarse ante este contexto y se percibe fácilmente en el encarecimiento de la cobertura cambiaria a comparación de los últimos meses principalmente para 2026 y 2027, aunque para el período post electoral, los soberanos operan más en línea con los HD a tasas del 13%. El martes el MECON convalidó tasas del 4%, versus 2% en mercado secundario, mostrando de todas formas la tasa de canje más apretada del año, en línea con esta curva más tight. Yendo a los ARS, el stock de repo en niveles de ARS 5bn sería el más alto del año al momento, algo que brindaría tranquilidad de cara al vencimiento del MECON de fin de mes, donde los privados tendrían por renovar alrededor de ARS 13bn tras el canje de LELINK del día de ayer y dada la estacionalidad de de diciembre, probablemente opten por no rollear todos los vencimientos. Lo que lo complica es que el MECON precisa ARS para comprarle USD al BCRA de cara a los servicios de deuda HD de enero, siendo este el principal driver en nuestro view de la preferencia por corta duration de cara a transitar el próximo mes, donde ya la nominalidad en torno al 2% se encuentra en precios y ante esto los activos TAMAR cortos lucen atractivos al 24% para adelante donde los riesgos parecieran estar más al alza principalmente por la estacionalidad de diciembre y necesidad de ARS.
- Para el tramo largo de la curva, consideramos que las forwards lucen elevadas y ya descuentan tensión electoral en los precios, aunque todavía no se percibe un ITCRM implícito en sintonía con pricing elevado, por lo que para 2028 en adelante tanto USDL como HD parecieran atractivos versus los CER puros o DUAL CER/TAMAR, siendo estos trades que tardan más en madurar que aquellos del tramo 2027 entre curvas ARS.