

Los mercados siguen convulsionados. En las últimas semanas se han combinado factores internos y externos que llevaron a una fuerte corrección en el valor de la deuda soberana. El indicador que mejor refleja esta dinámica negativa de los mercados es el Riesgo País, tocó niveles máximos de 939 puntos, retornando a valores que se había observado en pleno proceso electoral 2025. Atrás de estos movimientos puede haber influencia de los resultados electorales de Brasil y Estados Unidos, pero seguramente también están incidiendo otros propios de la dinámica local.
La suba del Riesgo País, que alcanzó niveles que no se deban desde el período de incertidumbre electoral de 2025, genera preocupación y sobre todo refleja la imposibilidad de seguir accediendo al mercado local de deuda a valores razonables. En definitiva, es una señal que complica la obtención de divisas y por lo tanto hace más complejo lograr los diferentes equilibrios que se necesitan para transitar un calendario electoral que puede ser largo desde la perspectiva financiera.
Durante esta semana ha quebrado nuevamente el umbral de 900 puntos, lo que lo acerca el promedio de algo más de 1.000 puntos que se observó en plena incertidumbre electoral del año pasado. La diferencia es que estamos a 12 meses de las próximas elecciones.
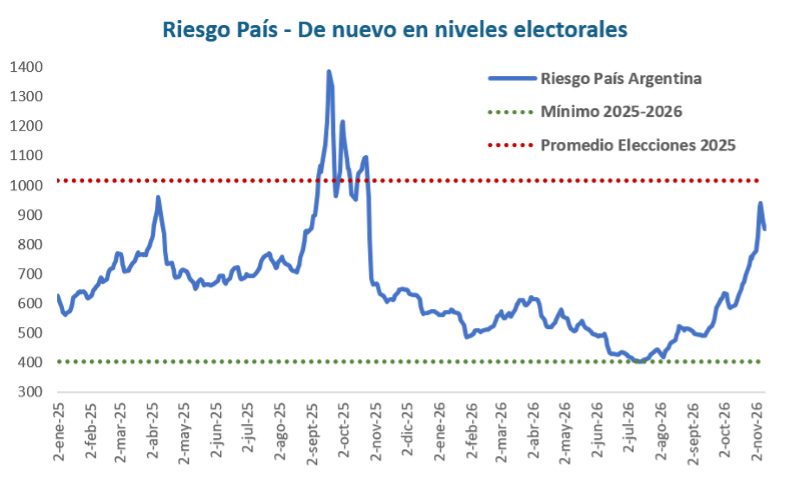
Las preguntas que se hace el mercado están orientadas a entender cuánto de esto tiene que ver con ruido de corto plazo, producto de los shocks externos y cuánto es un factor estructural que solamente se podrá resolver cuando esté más claro el camino electoral.
La primera conclusión es que el impacto sobre los activos argentinos parece haber ido bastante más allá de lo que ha sucedido en las dos economías que atravesaron procesos electorales. La suba del Riesgo País ha sido mucho más marcada en Argentina que en Brasil.
Si analizamos esos procesos vemos que la primera vuelta de Brasil, en donde los inversores empezaron a poner en precios un potencial triunfo de la oposición, generó una apreciación del Real y un impacto positivo sobre los activos brasileros, tanto de renta fija como de renta variable.
Para Argentina, el impacto también había sido positivo, con menor brecha cambiaria, mejora en el valor de los activos e inclusive un recorte en el riesgo País que ya venía en un proceso de alta.
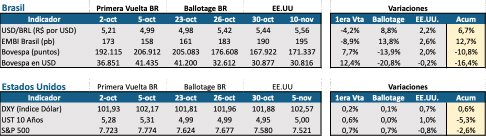
El Ballotage, con el triunfo oficialista marcó un quiebre en esa tendencia. No solamente se perdió lo que se había ganado, sino que además se observó un retroceso con respecto a los valores previos. Si a eso sumamos el impacto de las elecciones en Estados Unidos nos encontramos con un impacto acumulado significativamente más fuerte.
El Real acumula una depreciación del 6,7% y el Riesgo País de Brasil subió 12,7%. Pero sin dudas, el impacto más relevante es que las acciones de empresas brasileras perdieron el 16,4% de su valor de mercado medido en dólares.
Estados Unidos, producto del triunfo opositor en las elecciones de medio término, inicialmente registró una fuerte caída del valor de las empresas, especialmente las tecnológicas y una leve depreciación del dólar junto a una disminución del nivel de las tasas de interés a 10 años. Luego aparecieron ruidos en los mercados producidos por conflictos de interés en empresas líderes, que se sumaron a datos de activos y empleo pujantes y a una dinámica inflacionaria que sigue acelerándose. Eso suavizó algunos efectos electorales y agudizó otros.
La preocupación de largo plazo en Estados Unidos tiene dos ejes: uno con foco en el aspecto regulatorio. El partido Demócrata, hoy con mayoría en ambas Cámaras, ha tenido históricamente un sesgo pro regulatorio mucho más fuerte que los demócratas. Para las empresas enfocadas en IA, esto es un riesgo de mayores controles que se está trasladando a la valuación de unos flujos futuros que ya lucían exigidos (requerían alta rentabilidad real).
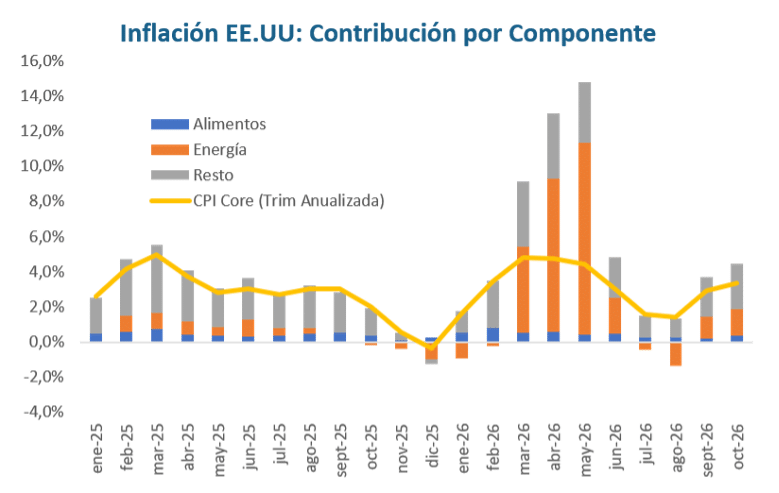
El segundo eje pasa por la manera en que se logran revertir las presiones inflacionarias actuales, que están demostrando ser más fuertes de lo que el mercado valuaba originalmente. La inflación Core, excluyendo tanto energía como alimentos, se viene acelerando en los últimos meses. Es una preocupación para la Fed que tiene que encontrar la manera de controlar esas presiones. Para el mercado es una noticia que impacta en los escenarios futuros y en la valuación de activos.
¿Cómo impactó en Argentina?
En el caso de Argentina, los efectos acumulados de todo esto proceso parecen ser acotados, aunque pueden estar apareciendo otros factores que han agudizado esa dinámica.
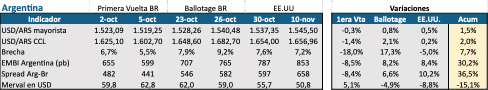
El valor de las empresas locales sufrió en similar magnitud que Brasil (-15.1%). Pero en el resto de las variables hay fuertes diferencias. La moneda local se depreció menos que el Real (apenas 1,5%).
Sobre todo, el Riesgo País subió un 30%, registrando inclusive una fuerte suba del spread entre el riesgo país local y el de Brasil. La otra referencia es el diferencial entre el Riesgo País de Argentina y los países comparables de América Latina o los comprables del resto del mundo emergente, es decir aquellos que también tienen deuda en calificada como BBB- o similar.
En ese análisis vemos cómo la deuda argentina fue la que peor performeó en el último mes. Si tomamos como referencia los bonos que vecen a mediados de la década de 2030, vemos que la referencia Argentina subió 1,75 puntos desde principios de octubre y el resto de los emergentes comparables bajó tasa, es decir que mejoró su paridad o precio.
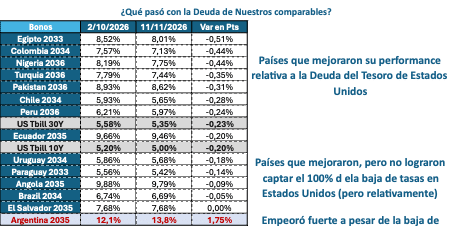
En el caso de Argentina, todo confirma que los procesos electorales externos trajeron al centro de la escena problemas locales que el mercado esperaba para más adelante. Los resultados negativos para el oficialismo local adelantaron esa discusión, y 12 meses antes, ya se está viviendo un primer shock que pone en duda la manera en que continuará el programa económico post elecciones 2027.
A pesar de ello, con una mirada más larga, incluyendo todo lo que vino sucediendo a lo largo del año, deja claro que en especial los activos en pesos han dado una muy buena performance acumulada
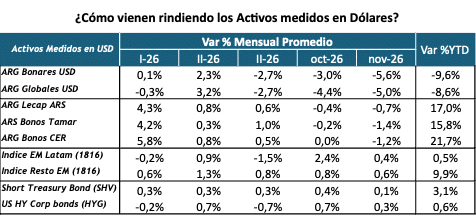
Mientras la deuda argentina nominada en dólares perdió en promedio 9% de su valor en lo que va del año. En cambio, los activos en pesos, aún medidos en dólares, han dado mejor resultado, con ganancias acumuladas de entre 15% y 22%.
Como vemos, el mercado ha castigado a los activos en dólares, donde la imposibilidad de reacceder al fondeo en el mercado de capitales puede haber tenido un impacto alto.
En cambio, la deuda en pesos, a pesar de sus vaivenes y del desafío de rollear vencimientos, no tiene puesto en precios escenarios en donde se complica la renovación de vencimientos.
¿Qué esperar hacia adelante?
Las últimas semanas dejaron claro que el mercado mira con mucho cuidado los activos argentinos nominados en dólares. Que el ruido electoral de Brasil o Estados Unidos tuvo como principal impacto el adelantamiento de la discusión política interna. El resto de las variables han tenido un impacto más acotado.
El problema es que los plazos son muy largos y todo parece encaminarse hacia un proceso electoral que se inicie temprano en varias provincias y que pueda concluir (Ballotage mediante) a fines de noviembre.
En ese escenario, mientras se va definiendo la manera en que cada espacio político se ordena, el mercado puede seguir en un proceso de alta volatilidad.
La discusión de fondo seguirá siendo la probabilidad de ocurrencia de cada escenario y la magnitud de los ajustes o correcciones de variables centrales y su impacto en precios en cada uno.
Todavía faltan las definiciones principales, por eso el foco está puesto en entender la probabilidad de continuidad política, pero cuando los candidatos estén más definidos, el foco pasará también por entender las implicancias económicas y financieras de cada escenario. Ese es un proceso que puede ayudar a achicar la dispersión si hay consensos sobre los temas centrales de la agenda política o si hay profundas divergencias allí. Esos ejes que para los inversores resultan estratégicos son:
- Equilibrio Fiscal: Hoy un ancla central de la estabilidad, pero con desafíos grandes por las dificultades para recuperar la recaudación real.
- Orden Monetario: Que pasa esencialmente por acotar la emisión a la compra de divisas en el mercado y a respetar los niveles de demanda real de dinero. Hoy con bajos niveles de pesos transaccionales, pero con altos stocks en agregados más amplios.
- Normativa Pro Inversión: Es el tercer pilar para los mercados, porque garantiza el flujo de inversiones y la generación de divisas por los canales principales. Ahí entra el RIGI, pero también la Reforma Laboral.
De estos factores depende también en buena medida el relacionamiento con el FMI, otro pilar clave del próximo mandato por la magnitud de vencimientos previstos.
En los próximos meses iremos viendo cómo se ordena este proceso y sobre todo el trade off entre probabilidad de ocurrencia de cada escenario y el ordenamiento económico financiero. Estaremos atentos a ir monitoreando para entender hasta dónde puede llegar el proceso de dolarización de carteras y cómo impacta eso en la valuación de activos.