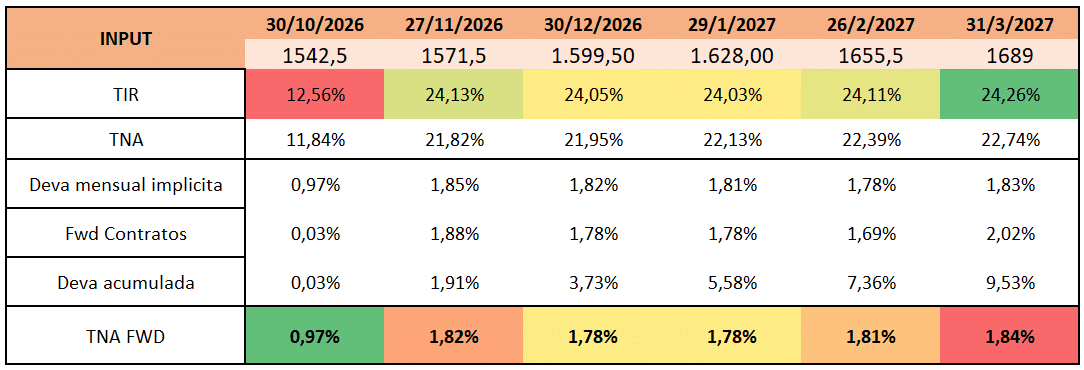
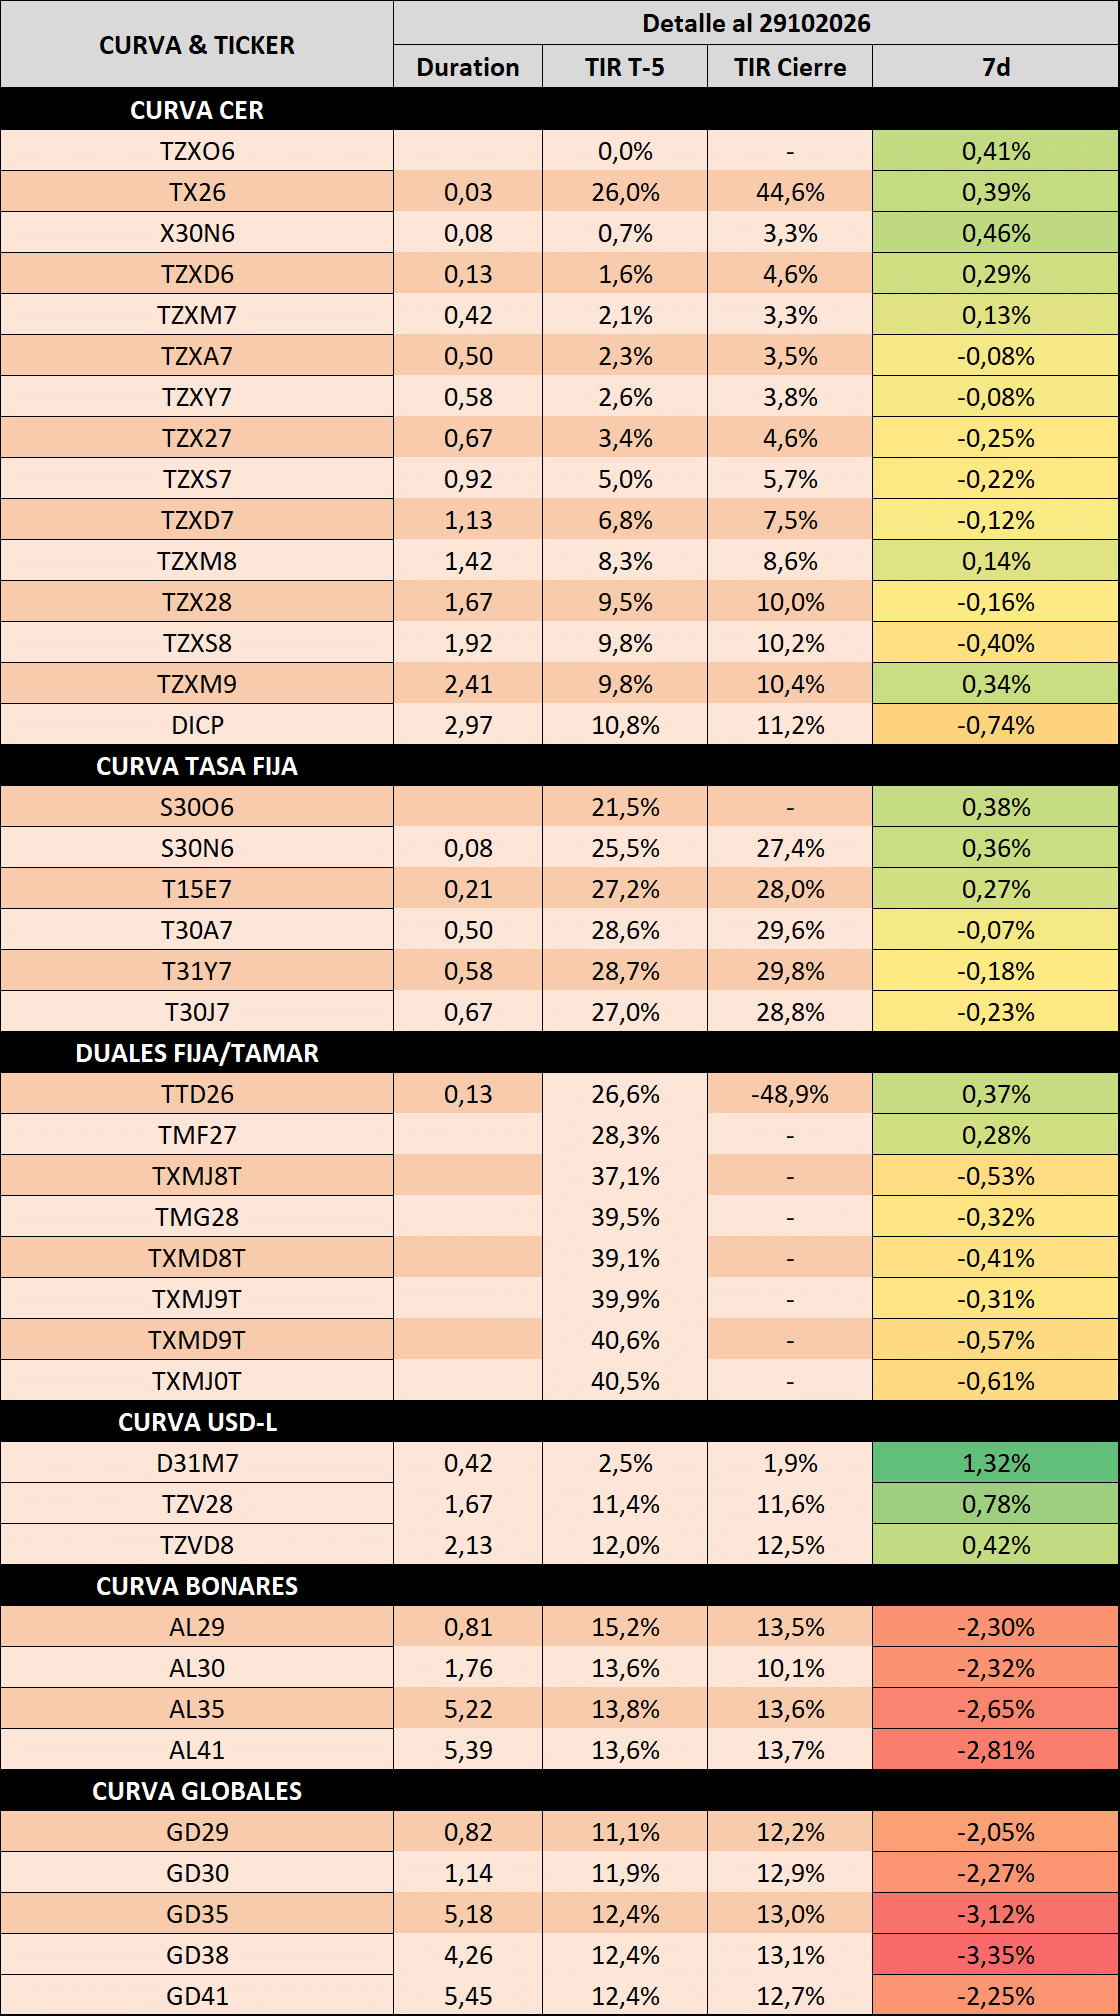
La sorpresiva remontada de Lula da Silva en Brasil generó un importante selloff en la renta variable argentina, así como profundizó la suba del riesgo país. El EMBi Arg cerró ayer en niveles de 763bps. La mayor sorpresa para el inversor local reside en cómo este último indicador no generó una presión del tipo de cambio que implique una suba one-off en estos últimos días, aunque cabe destacar que el BCRA no logró comprar USD en el MULC y según fuentes no oficiales, el Tesoro habría vendido USD 100 millones el lunes. Ayer hubo licitación del MECON y nuevamente logró un rollover por encima del 100% con importante demanda en TXMD8 (Dual CER/TAMAR con vencimiento posterior al fin de mandato), algo que puede explicarse mayormente por como el tipo de cambio logró mantenerse con reducida volatilidad.
- La FED decidió mantener sin cambios el rango de tasas de referencia en 3,75%-4,00%, en línea con las expectativas del mercado, aunque con un tono marginalmente más dovish de lo anticipado. La principal sorpresa estuvo en la votación, que finalizó 10-2 frente a la unanimidad de septiembre, con dos miembros que se inclinaron por una suba adicional de 25bps, por debajo de las tres o cuatro disidencias que esperaba parte del mercado. Por otro lado, el comunicado mostró una evaluación más favorable de la actividad económica, aunque mantuvo la preocupación por la persistencia inflacionaria. Powell reconoció que las condiciones financieras comenzaron a endurecerse, justificando una pausa para evaluar nueva información, sin descartar un nuevo ajuste en diciembre. En este contexto, el mercado continuó asignando una elevada probabilidad a una suba adicional de 25bps antes de fin de año, mientras que los Treasuries registraron leves subas de rendimientos a lo largo de la curva.
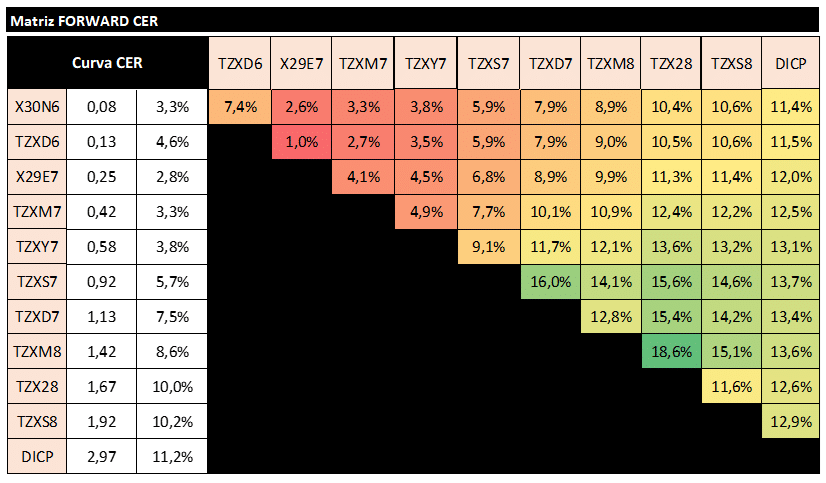
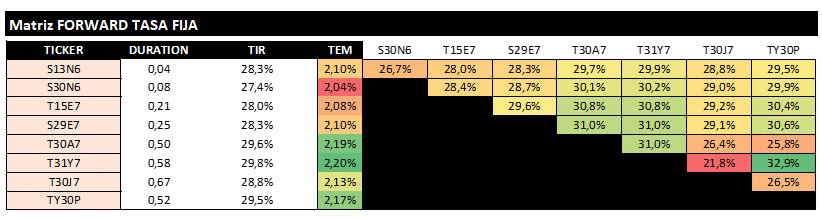
- Curva ARS sigue disociada del movimiento de la curva HD, con un acotado widening en lo largo e incluso aceptable demanda en la licitación del MECON del día de ayer, donde más allá del nivel de rollover (107%). Persiste una preferencia del inversor por el tramo 2027, aunque al haber licitado tanto CER, como TAMAR y TASA FIJA, la curva wideó en la última semana y la liquidez fue lo más apremiado. Mirando para adelante, la dinámica que esperamos sigue siendo la misma, con una expectativa de dolarización que eventualmente acontecerá y una capacidad del MECON de poder realizar el programa financiero que había expuesto meses atrás más desafiante por la rapidez con la cual el riesgo país al alza redujo sus probabilidades de fondear el año que viene USD 5.000 millones. Con esto, incluso con una balanza comercial superavitaria y términos de intercambio favorables, a medida que pase el tiempo la demanda de cobertura se incrementaría y la capacidad de mantener un tipo de cambio con escasa volatilidad será difícil de ver de manera simultánea con las tasas de interés. Por esto, seguimos viendo valor en la TAMAR, más aún a estos niveles de inflación implícita, aunque consideramos que el 1Q-2027 luce atractivo para hacer carry y estirar duration no apremia tanto dentro de 2027 y 2028 en adelante ya corresponden a un trade con implicancias más bien electorales.