

En las últimas semanas el Tesoro se había enfocado en renovar los vencimientos de deuda en pesos ofreciendo opciones cortas y cobertura Dollar Linked. En ese período que se inició en agosto, no había ofrecido opciones largas que permitan extender el perfil de vencimientos de la deuda en pesos más allá de las elecciones del año próximo. En el mismo período, producto de la volatilidad de las tasas en pesos y de la suba del riesgo país, también decidió interrumpir las emisiones de deuda hard dollar. Esta semana logró reabrir el segmento de pesos largos, un paso relevante para ir acomodando la economía al modo electoral.
Desde hace varios meses el equipo económico viene coordinando la política cambiaria, monetaria y financiera de cara a llegar bien posicionado al proceso electoral.
En esa dirección se destacan 3 esfuerzos como prioritarios:
- Acumular Reservas en el BCRA: En el año ya lleva comprados USD 15.500 millones, eso implica un promedio de USD 1.630 millones por mes. Estas compras son necesarias por 3 motivos: mejorar la solvencia del BCRA y su capacidad de intervenir, tener divisas disponibles si el Tesoro las necesita para pagar deuda e inyectar pesos para ir abasteciendo la demanda de dinero. El objetivo es seguir avanzando en esa dirección, con una meta “implícita” de casi USD 20.000 millones para el año, el doble del objetivo inicial.
- Bajar la Volatilidad de las Tasas de Interés: Es necesario para poder cumplir la meta de reservas (se necesita un mercado interno tranquilo) y para que el Tesoro puede ir refinanciando sus vencimientos de deuda en pesos. Además, es un factor central para devolverle dinamismo al consumo interno. Las tasas estables ayudan a bajar spreads entre tasas pasivas y activas y potencian la recuperación del crédito.
- Disminuir la cantidad de pesos que pueden volcarse hacia presión cambiaria: Para eso necesita mantener justa la liquidez en un punto en donde no presione al alza sobre las tasas de interés, pero deje que el Tesoro puede ir extendiendo el perfil de vencimientos de su deuda. Es un proceso de sintonía fina que no será sencillo de lograr sin que se vayan produciendo eventuales desacoples temporales. Uno de ellos lo vimos en agosto – septiembre.
Justamente el último objetivo es bastante complejo y resulta clave para el año próximo. El equipo económico pareciera estar enfocado en que no sobren pesos y sobre todo en mitigar los potenciales riesgos de dolarización para 2027. En ese objetivo aparece el roll over de la deuda en pesos.
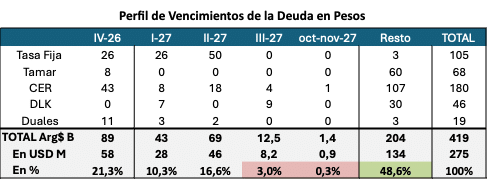
Varias veces hemos insistido con la relevancia que tiene esa deuda para el año electoral. Las cifras muestran que se viene evitando concentrar vencimientos en los meses previos y que el Tesoro ha avanzado en la extensión del perfil de vencimientos.
Hoy el 48,6% de la deuda en pesos ya tiene un vencimiento posterior al proceso electoral.
Pero la velocidad en la que se avanza en esa dirección depende de las condiciones de mercado y del tipo de instrumentos que el Tesoro ofrece. Eso lo va eligiendo en función de las demandas o necesidades de los inversores y sobre todo de dónde entienden que pueden ir logrando condiciones beneficiosas para colocar deuda a mayor plazo y menor tasa.
En el siguiente cuadro vemos como en el primer bimestre del año el foco estuvo puesto en colocar pesos a tasa fija y con vencimiento pre elecciones. En el trimestre marzo-mayo se logró empezar a extender vencimientos sobre la base de colocaciones CER, Tamar y el primer Dual CER-Tamar. Se fueron buscando instrumentos que tuvieran atractivo para que los inversores puedan optar por posiciones más largas y quitar vencimientos del año electoral.
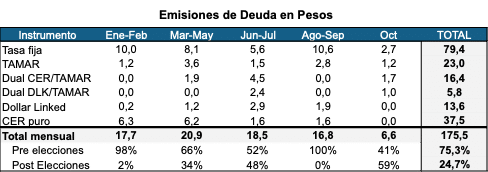
La Dualidad CER-Tamar era una opción muy válida para entidades financieras, porque a diferencia del CER puro, no solamente garantiza una tasa real positiva, sino que permite generar una posición “calzada” con el pasivo de los bancos (depósitos a tasa Tamar). De esa manera, si las tasas reales subían más que el spread que ofrecía la curva CER, los bancos no quedaban expuestos a ese descalce. Por eso tuvo tanta demanda en la fase inicial.
En el bimestre siguiente (junio-julio), el Tesoro logró que el 48% de sus colocaciones de deuda ya sean “post elecciones”. Lo hizo profundizando las emisiones con dualidad CER-Tamar y agregando una nueva opción, la dualidad Dollar Linked-Tamar.
Esas emisiones se complicar en el bimestre agosto-septiembre, donde volvió cierta volatilidad a las tasas cortas, subió el riesgo país y sufrió toda la curva pesos. Con tasas cortas altas o volátiles, desapareció el atractivo por ir largo. Fueron dos meses en donde el Tesoro se enfocó en lograr el rolleo corto para ir calibrando la liquidez y tratar de ayudar al BCRA a controlar las tasas.
Eso lo hizo con rolleo de vencimientos de tasa fija corta y dando cobertura dollar linked pura (y corta).
El Tesoro regresa a las colocaciones largas.
En la licitación de esta semana, el Tesoro logró colocar casi Arg$ 4 billones con vencimiento posterior a las elecciones. Eso lo hizo colocando duales CER-Tamar.
Esas colocaciones fueron posibles en el marco de una compresión de las tasas cortas en las últimas semanas. Pero igualmente se necesitó convalidar cierto premio versus los precios de mercado, en especial en los instrumentos largos en donde el Tesoro seguirá poniendo el foco.
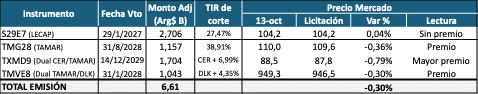
Las colocaciones en el segmento Dual Tamar-DLk lucen asociadas al aumento en el volumen de compras del BCRA de las últimas ruedas. La entidad aceleró su volumen de compras con tickets grandes, entendiendo el mercado que detrás de esas ventas pueden estar los interesados en suscribir instrumentos que ajustan por tipo de cambio.
Suele tratarse de provincia o empresas que colocan deuda en dólares y que pesifican esa posición (generando la oferta de divisas), pero que automáticamente vuelven a tomar cobertura hasta el momento en que efectivamente requieren aplicar los pesos a su destino final.
Ahí los instrumentos Tamar-DLK les permite devengar la tasa de interés, pero sin resignar la cobertura dollar linked si llegara a ser necesaria en los próximos meses. Ese es un principalmente el objetivo de esa cláusula de ajuste. Generar un instrumento atractivo para potenciar la oferta de dólares y permitir que el BCRA siga acumulando reservas.
¿Qué esperar hacia adelante?
Existen varios factores que se necesita tener presentes. Primero, que el Tesoro y el BCRA seguirán activos buscando aumentar la oferta de dólares para la acumulación de reservas y la inyección de liquidez necesaria para que la emisión de deuda en pesos.
En ese marco, primero tenemos en cuenta que todavía hay cerca de USD 3.500 millones ya emitidos de deuda que no se han liquidado en el mercado local. Por lo tanto, vemos margen para que este tipo de operaciones se sigan dando. Es decir, venta de dólares en el Mulc, BCRA comprando las divisas y emitiendo pesos, para que luego el Tesoro emita deuda Dollar linked y absorba esos pesos. Permite al BCRA acumular reservas y al Tesoro seguir colocando deuda post elecciones, sin generar liquidez corta que pueda presionar sobre el tipo de cambio.
También vemos una gradual rotación desde títulos a tasa fija (Lecaps) hacia posiciones con cláusula de ajuste (Tamar o Duales). La tasa fija cada vez necesita ser más corta para atraer a los inversores. Esto se puede ir agudizando en la medida que nos acerquemos a las fechas clave del calendario electoral.
En la última licitación el Tesoro logró colocar Arg$ 2,7 billones, pero apenas a enero 2027 (3 meses).
El principal interrogante es ver cómo avanza este proceso y la incidencia que tiene sobre las tasas de interés. Nos vamos acercando a diciembre, momento en que hay estacionalidad que presiona a la suba de las tasas de interés y luego de eso, el calendario electoral puede empezar a aparecer rápidamente sobre la mesa, en especial si las provincias comienzan a adelantar elecciones.
Si la economía llega con menos pesos, y aparece la presión electoral, podemos estar ante factores que lleven a un aumento de las tasas reales de interés (principal factor que le da atractivo a los instrumentos Tamar).
La magnitud de esa presión y del impacto final sobre las tasas dependerá más de factores políticos que económicos, pero es un escenario que poco a poco irá ganando presencia en la mesa de los inversores y que puede ir llevando hacia estrategias más conservadoras. Por eso es clave que el Tesoro pueda avanzar lo máximo posible este año con la estrategia de alargar el perfil de vencimientos de su deuda. Quita un factor de presión sobre la tasa para el año próximo. Por eso, vemos como muy positivo que se haya reabierto la posibilidad de colocar deuda en pesos con vencimiento post elecciones. El frente pendiente sigue siendo que se reabra el mercado de pesos, pero con el AO29 (programa de emisión abierto) cotizando en la operatoria MEP a 85,6% de paridad y 12,34% de TIR, luce todavía bastante lejana esa posibilidad. Si esa puerta no se reabre, el esfuerzo de compra de divisas y emisión de deuda en pesos del Tesoro para comprar los dólares puede tener otra escala y presionar un poco más sobre las tasas.