El CPI americano sorprendió al alza el día de ayer y con esto las probabilidades de suba de tasa en Octubre pasaron del 17% al 49%, así como en el tramo largo la compresión por parte de tasas vino explicada por una menor expectativa de productividad generalizada por la AI ante datos de revenue de Anthropic por debajo de lo que el mercado esperaba para el 3Q. Yendo a lo local, las paridades devolvieron gran parte de la compresión de los primeros días post primera vuelta de las elecciones en Brasil, aunque como señales positivas el MECON volvió a estirar duration en los vencimientos en ARS hacia 2028, así como el BCRA volvió a encauzar compras significativas ante la liquidación de emisiones internacionales de corporativos y/o provincias. Respecto a la licitación de ayer, el MECON rolleó 136% de los vencimientos, aunque parte del adicional podrían ser ARS nuevos producto de venta de USD, así como también el nivel del repo en sí no es tan relevante hoy en día, ya que el BNA inyecta los ARS necesarios para que el fondeo no se tense como sucedió en la primera emisión del TMVE8.
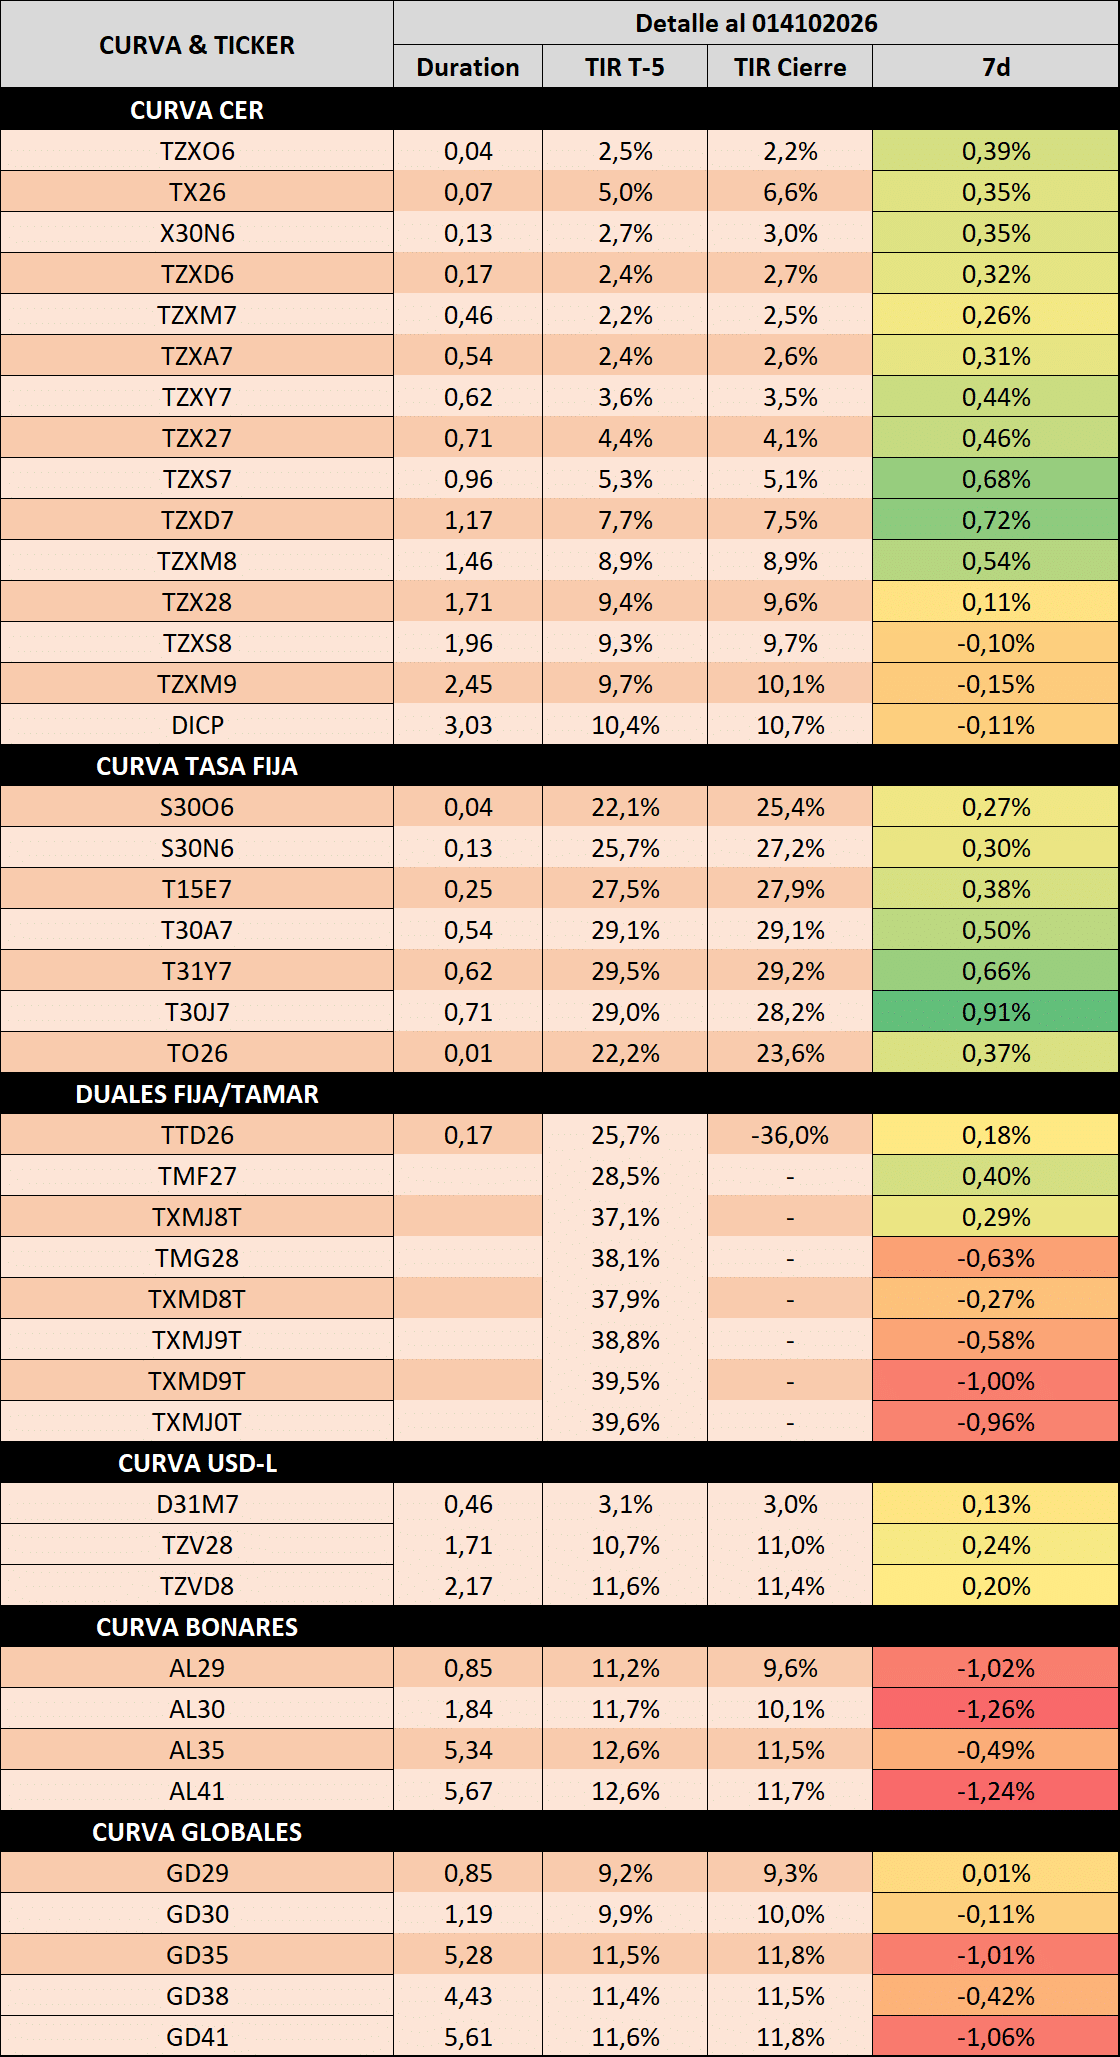
- Últimamente veníamos separando el tramo corto del largo en la curva de treasuries, casualmente ayer se dieron dos noticias que impactaron en pos de aplanar la misma, dada una suba de tasas en los primeros tenors ante un CPI y CORE CPI por encima de las expectativas, así como en el tramo largo la compresión vino explicada por una expectativa de menor participación de la AI en su impacto en el mundo, el cual venía presionando las tasas largas tanto por la tasa real per se de la economía americana (mayor productividad, mayor tasa real) como por la competencia de liquidez que generaba salida de renta fija soberana la cual presenta un deficit fiscal cuantioso, por renta fija o variable de las compañías de este sector. Bajando a Argentina, los GLOBALes aún no se vieron beneficiados por esta compresión en las tasas americanas, aunque el spread EMBI en general tampoco, veremos si aparece flujo a EM ante una caída del DXY, aunque nuevamente podríamos esperar a que se desenvuelvan momentos como la segunda vuelta en Brasil y las Midterms en US.
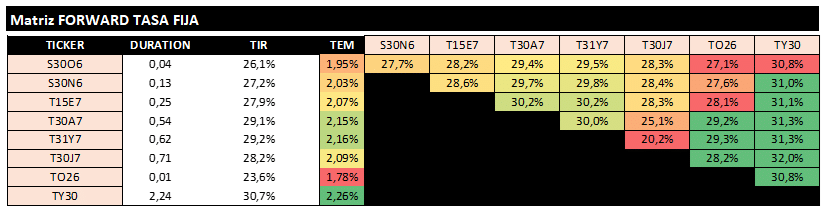
- Curva ARS tuvo como perdedores al tramo largo, el cual volvió a verse ofrecido en la primaria que tomó lugar el día de ayer y el mercado esperaba que no se ofrezcan dichos activos dado que por fwd lucían caros (desde el lado del tomador de deuda) versus el tramo medio. No obstante, consideramos que si bien lucían atractivos para el inversor versus 2027, la necesidad de estirar duration en los vencimientos tras una ventana cerrada para la emisión internacional y viendo que el ITCRM implícito entre la curva HD y CER (ni hablar versus los bontam CER/TAMAR), le generaba incentivos al MECON a volver a emitir dichos activos. Además, oferta del DUAL USDL/TAMAR TMVE8 podría estar alineado a la liquidación de provincias o corporativos en el MULC, con lo cual creemos que si bien la liquidez de cortísimo plazo podría tensarse, no sería mayor drama para adelante dado una inyección de ARS vía compra de USD del BCRA en el MULC, como una participación activa de entes públicos en el repo.
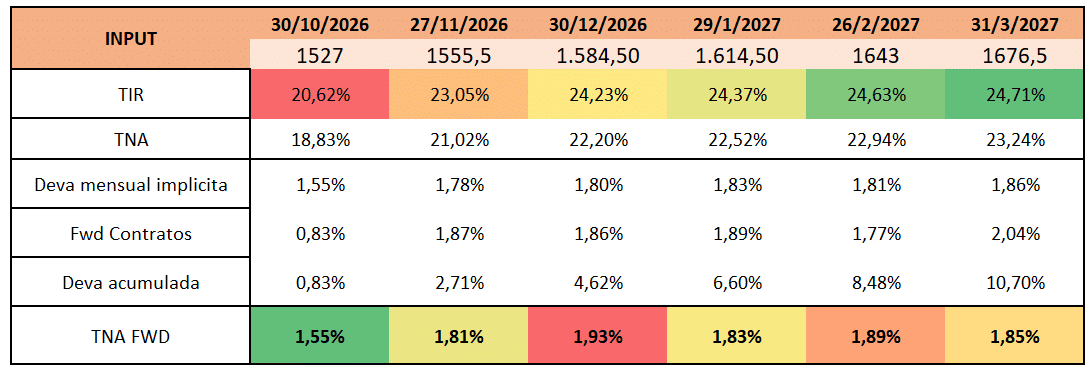
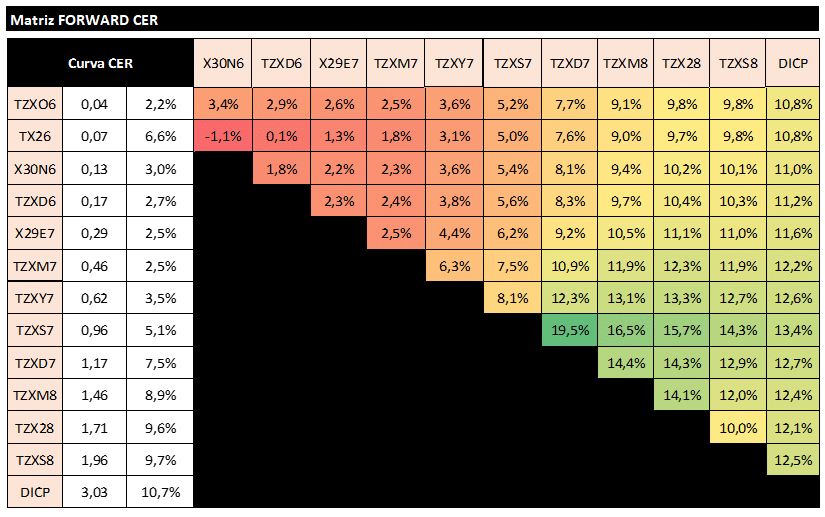
- Viendo la curva en general, consideramos que el mercado espera volatilidad en 2027 y por eso la fwd elevada hacia el año venidero. Ahora bien, si esto sucede, la primera reacción del mercado debiera ser demanda de cobertura y ante esto, el mercado no se cubre ante una suba de tasas durante 2027, algo que debiera impactar en mayores tasas reales durante el período electoral. Afín de cuantificarlo, durante el período de cosecha de este año las tasas reales a 6 meses vista rondaban el 6%, hoy se encuentra en los mismo niveles (es decir, no esta en precios dicha volatilidad de tasas). Así, seguimos manteniendo nuestra preferencia por el tramo corto por sobre el medio, así como entendemos que el tramo largo viene de la mano de las paridades las cuales precisan de noticias políticas que favorezcan a un pricing de mayor probabilidad de reelección o de una alternativa más centrada. Dentro del tramo largo, entre los DUALes CER/TAMAR 2028 consideramos que el TMVE8 pareciera ser el más atractivo, considerando que la curva TAMAR de los DUALes esta fairly priced, la prima USDL vs CER podría entenderse como “a 2028 ¿Prefiero un USDL+4.20% o CER +5%?” de allí, podemos ver que el ITCRM implícito se encuentra en torno a 89, nivel que ante volatilidades del spot el año venidero, hace lucir más atractivo al TMVE8.