

En las últimas semanas el frente externo se ha convertido en una nueva fuente de incertidumbre para el programa económico local. En especial por la suba de las tasas de interés en Estados Unidos y la manera en que eso se fue trasladando a costo de financiamiento del Tesoro Nacional para su deuda en dólares. Se combinaron factores externos con otros propios del contexto local y determinaron la suba del Riesgo País que obliga a replantear la hoja de ruta para el año próximo. En especial la manera en que se reordena el Programa Financiero y cómo eso impacta en la política cambiaria y la política monetaria.
En los últimos meses el Tesoro Nacional accedió al mercado local de deuda para emitir USD 6.226 millones con instrumentos Hard Dollar. Empezó en diciembre de 2025 con el AN29, un bono que paga un cupón de 6,5% anual (pago semestral). Esa fue la primera operación y alcanzó un volumen emitido de USD 1.000 millones, cerrando a una TNA de 9,26%.
Desde allí empezó a marcar el camino, ya que en los meses siguientes se fueron sucediendo emisiones, primero enfocadas en el tramo más corto (AO27 con vencimiento en oct-27) y luego con el foco puesto en los años siguientes.
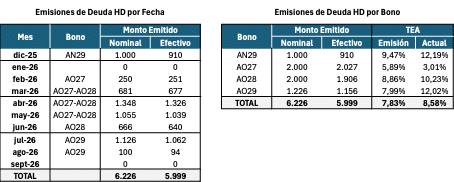
Como muestra el cuadro anterior, el mayor volumen de emisiones se dio en el segundo trimestre. En julio todavía se venía logrando buen volumen de colocaciones, pero a partir de agosto, ya con un frente externo y local más complejos, esa puerta se empezó a cerrar.
Como referencia, las emisiones iniciales de cada bono se hicieron a una TIR de 7,83%. Hoy esos mismos instrumentos cotizan a una tasa promedio ponderada de 8,58%, pero con el AO29, único que tiene saldo pendiente de emitir a una TIR de 12%.
Esto explica por qué el Tesoro por ahora prefiere no presionar sobre esos instrumentos, ya que las tasas que tendría que convalidar son demasiado altas.
Aquí entra a jugar el replanteo de la hoja de ruta para el año próximo, ya que, si el Tesoro no logra reacceder al mercado de deuda, tendrá que buscar fuentes alternativas para hacerse de los dólares o en su defecto, comprarle esas divisas al BCRA.
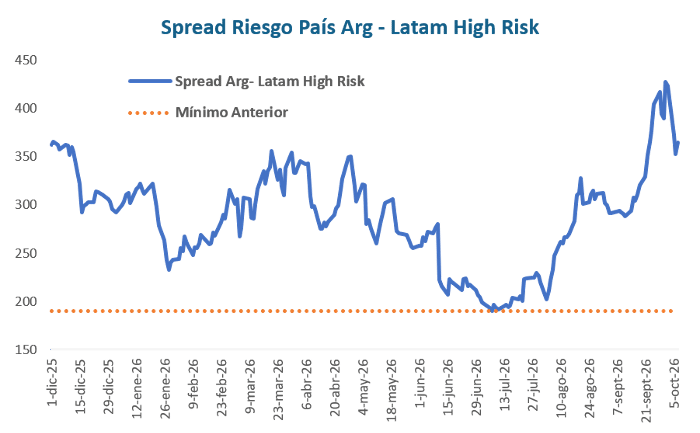
Dependiendo de cómo se resuelva este nuevo desafío del Programa Financiero, el BCRA necesitará recalibrar su política cambiaria y monetaria.
Las cifras del Programa Financiero en USD.
El Tesoro contaba con emitir aproximadamente USD 800 millones adicionales del AO29 este año y USD 5.000 millones de instrumentos similares el año próximo. Además, necesitaba comprarle otros USD 4.900 millones al BCRA. Pero por ahora no se han podido efectivizar otras fuentes de divisas que estaban previstas y que debían permitir que el Tesoro acumulara USD 3.700 millones de caja a fin de año para tener casi cubierto el 100% del vencimiento de deuda de principios de enero.
Si todas esas divisas se las tiene que comprar al BCRA, estamos hablando de USD 14.400 millones que tendrían que estar disponibles en las reservas para poder venderle al Tesoro. Y por supuesto, a precios de hoy, $22 billones de pesos que el Tesoro debería obtener entre superávit fiscal y emisión de deuda en pesos para poder comprarle esas divisas al BCRA.
Esto condiciona la política cambiaria y la política monetaria.
- Política Cambiaria: Obliga al BCRA a llevar a cabo una política más agresiva de compra de divisas, porque tiene que quedar con una posición sólida que le permita mitigar el riesgo cambiario de un año electoral. Todo eso considerando que todo lo que lleva comprado en este año se lo tiene que vender al Tesoro. Esto puede llevar a un sendero de precio para el tipo de cambio más alto que en el escenario previo a este nuevo desafío.
- Política Monetaria: La compra agresiva de divisas es necesaria por un doble motivo: para tener disponibles las divisas y para inyectar los pesos ($22 billones) que el Tesoro va a tener que ir a buscar al mercado para poder comprar los dólares.
- Programa Financiero Pesos: Es la última variable que se tiene que recalibrar, porque el Tesoro tendrá que salir a buscar más pesos, dejando menos líquida la plaza local y presionando sobre las tasas de interés.
Estos factores dejan claro que, si el Tesoro no logra reacceder al mercado o reemplazar esas fuentes de dólares por otras líneas bancarias u operaciones de Repo, la hoja de ruta del año próximo se tiene que recalibrar.
Las variables para considerar
Por supuesto que en las próximas semanas el mercado estará muy atento a las novedades que se puedan ir dando en términos de reacceso al mercado o de fuentes alternativas de financiamiento.
Para los inversores esta nueva incertidumbre retroalimenta el problema, porque hace subir el riesgo país y aleja aún más la posibilidad de recuperar el flujo de emisiones que se venía dando.
Y si eso no se logra, seguramente el mercado empiece a corregir algunos supuestos y la manera en que se trasladan a la valuación de activos. Ya que se puede esperar:
- Un sendero de tipo de cambio un poco más agresivo, que permita al BCRA acumular las divisas necesarias e inyectar mayor cantidad de pesos.
- Un Programa Financiero en pesos que absorba liquidez con rolleos de deuda superiores al 100%.
- Una política monetaria menos expansiva, porque la absorción del BCRA se daría vía venta de divisas. Además, esto ayudaría a mantener acotado el impacto en el nivel del TCN de este escenario.
- Un nivel de tasas de interés que tiende a ser más alto. Primero porque el mercado estará menos líquido y después porque tiene que competir con un escenario cambiario un poco más agresivo.
En síntesis, si se mantiene el nivel actual de Riesgo País, la hoja de ruta para el año próximo puede ser algo más desafiante. Porque a las presiones básicas que se esperaban de un año electoral, se suman los efectos mencionados, que surgen de un Tesoro con menor margen para acceder a las divisas y la manera en que eso impacta en los puntos de equilibrio.
Entendiendo estos impactos, vemos razonable que el Tesoro ya esté trabajando sobre fuentes alternativas de acceso a financiamiento, de manera de ir mitigando o disminuyendo el volumen de compras que finalmente tenga que hacerle al BCRA. Eso dejaría el impacto final y la recalibración de variables en escalones intermedios. Pero todo dependerá de cómo se logre avanzar en esas negociaciones y en parte, de cómo se empiece a acomodar el escenario político de cara a las elecciones presidenciales de octubre 2027.