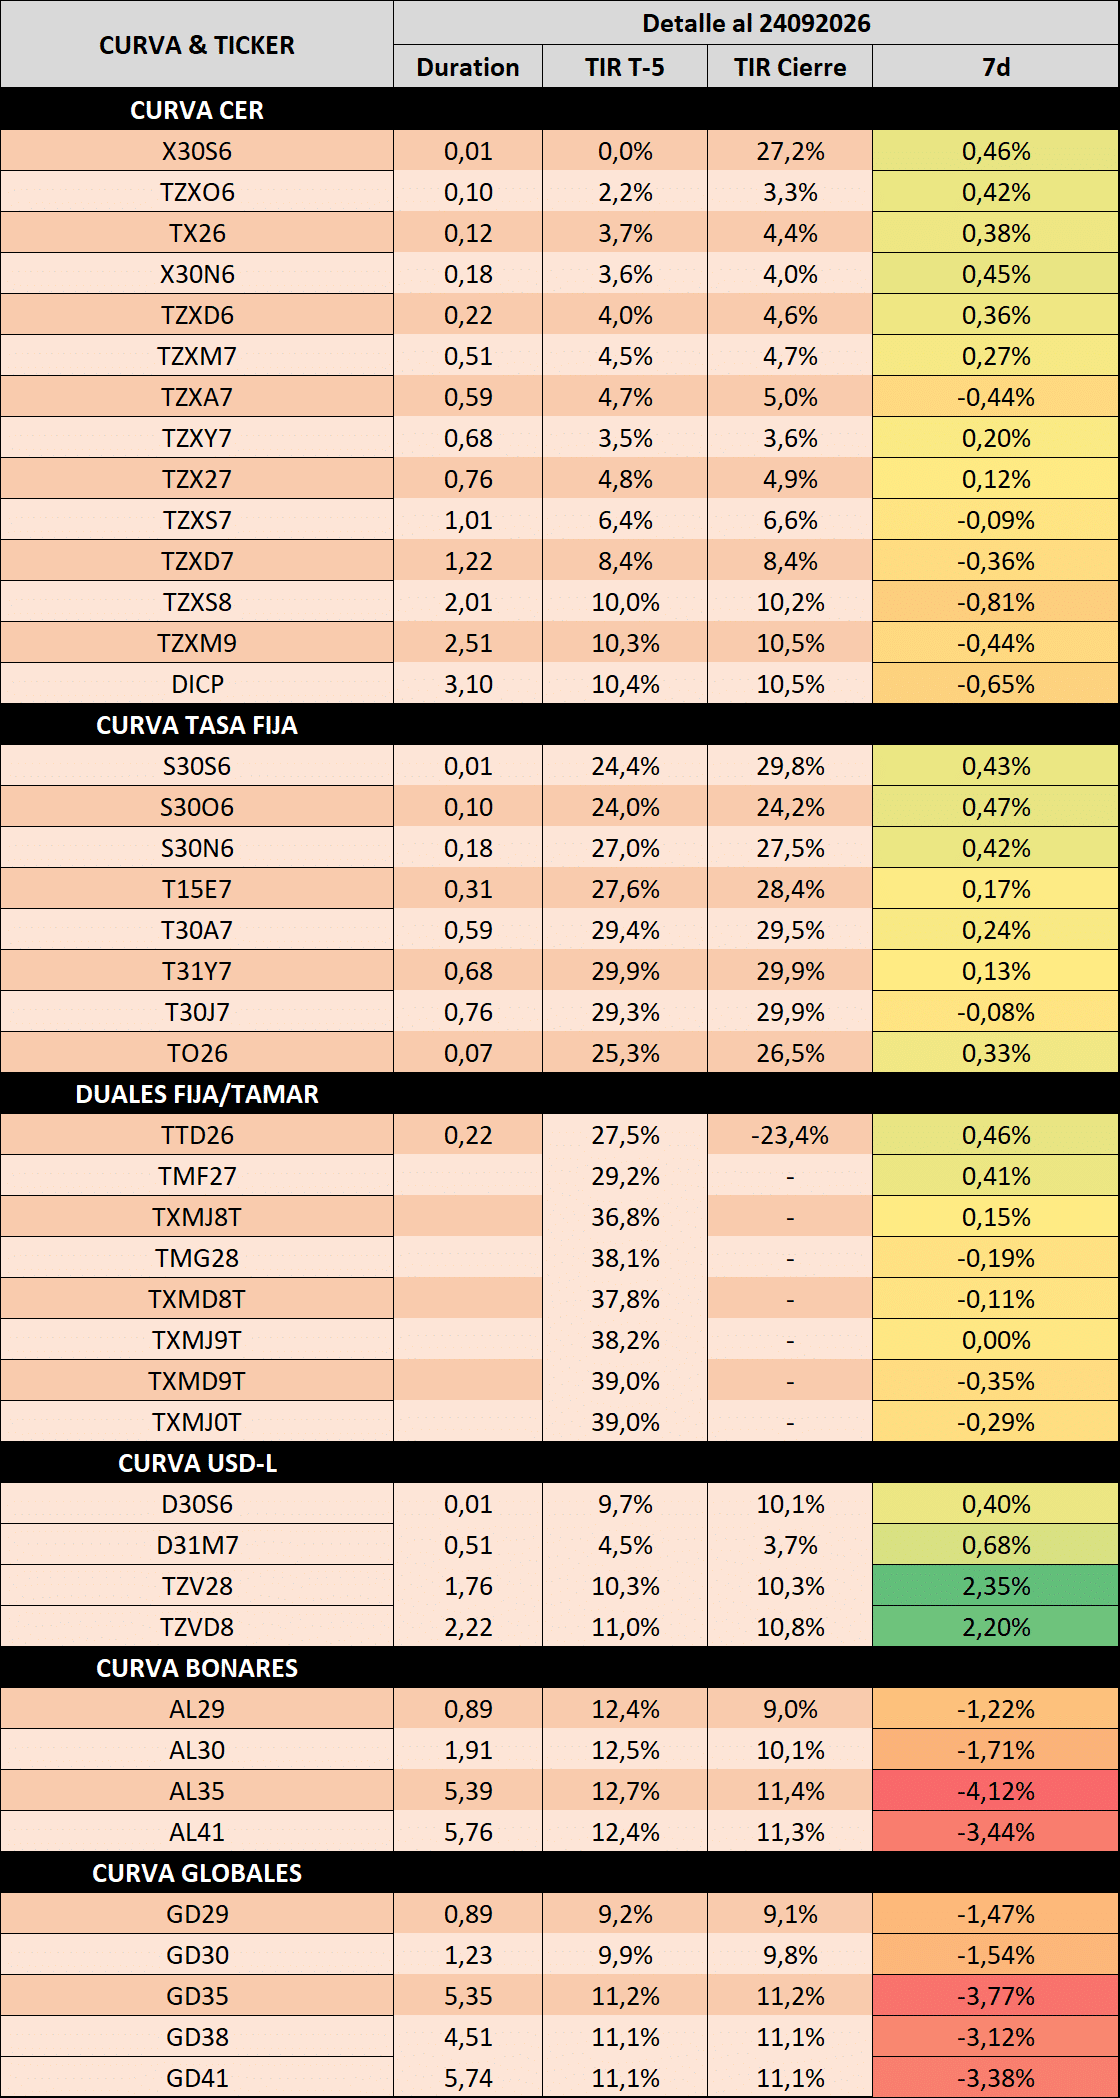
La curva HD soberana sigue siendo la más complicada ante una suba de la tasa libre de riesgo en Estados Unidos, la cual llegó a máximos desde 2007 para la correspondiente a 10y y para octubre ya descuenta con 71% de probabilidad una nueva suba de 25bps ante el fuerte dato de inflación mayorista el día de ayer. Ese dato da margen para dicho movimiento ante una fortaleza vislumbrada en la economía americana. En adición, el Riesgo País local siguió subiendo y ya se asentó en 566 pts, variable que viene al alza desde que el BCRA dejó de comprar USD en el MULC por sobre lo incrementa en posición de Lelinks. Dentro de la curva ARS, volatilidad asomó durante fines de la semana pasada ante el cambio de normativa que permite a bancos encajar más bonos, señal que hoy el inversor toma como negativa para el tramo largo al haber tenido que recurrir a cambios normativos para lograr encontrar compradores marginales y volver a estirar duration en las licitaciones, así como el contexto internacional hace más dificultoso este objetivo.
- La curva de tasas americanas viene mostrando mayor probabilidad de subas en el corto plazo, producto de un precio de la energía que sigue resiliente a la baja ante un conflicto bélico en oriente que dista de llegar a un cese del mismo, así como demás commodities más allegados a alimentos también persisten al alza presionando al CPI. En adición, los datos de actividad y empleo comenzaron a mostrarse más fuertes en los últimos meses, algo que da margen a la FED para avanzar vía tasa de corto plazo contra la inflación sin generar mayor ruido en la economía americana. Respecto al tramo largo, la persistencia inflacionaria viene castigando al componente nominal, así como en el componente real la lucha por la liquidez del sistema entre el gobierno y las empresas que precisan CAPEX compiten por el fondeo. En esta dinámica que llevó al tramo corto a operar en tasas de 4.85% a 2y y 5.11% a 10y, Argentina ve de forma más dificultosa salir a mercados internacionales, por lo que el inversor verá con mayor atención la dinámica en el MULC por parte del BCRA, esperando que finalmente se recompongan las compras, quizás vía bloques o con intervención diaria superior. Adicionalmente, hoy estará San Juan emitiendo internacionalmente y será un buen termómetro para ver cómo afecta el contexto externo al apetito por proyectos argentinos.
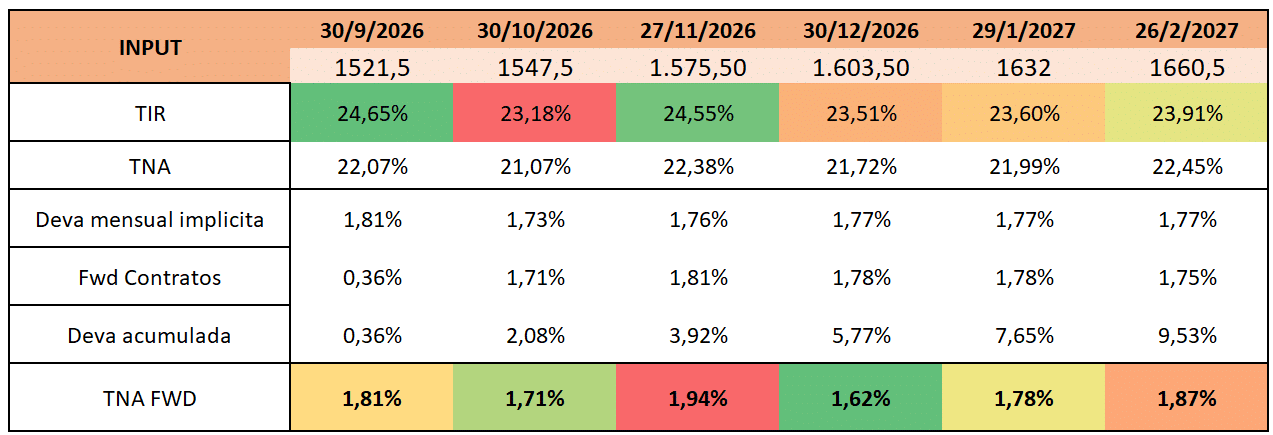
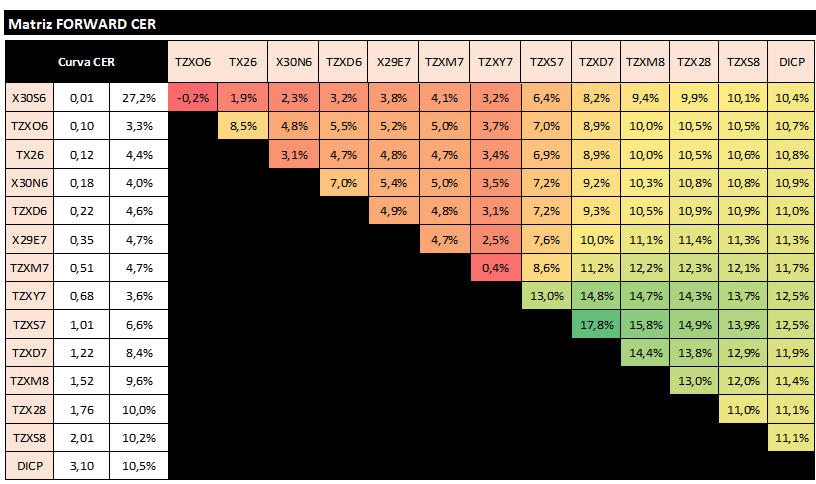
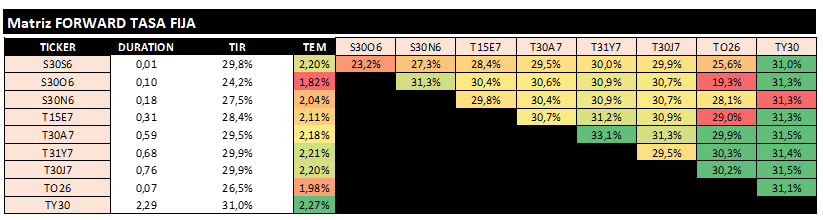
- Dentro de la curva local, es necesario diferenciar al tramo corto, del medio y del largo para el análisis. En el tramo corto, vemos valor ante una oferta de USD que debiera seguir firme por la liquidación de emisiones internacionales, el agro que viene en récord para lo que un septiembre implica y un MECON que incrementa el volumen de LELINKs, generando oferta por parte de bancos en el MULC. Para el tramo medio, viendo las forwards de la curva CER en 5% para el 1H 2027 y 7% para 3Q 2027, consideramos que no tiene mucho upside desde aquí el tramo medio, salvo que el MECON decida no emitir activos con vencimiento en ese período, algo que sería muy ambicioso, al no tener mayor comprador marginal del tramo largo y que el mercado sigue teniendo demanda de cash management en plazos más cortos. Por último, en el tramo largo el valor a mediano plazo existe, aunque cabe remarcar que ante una curva de GLOBALes largos acercándose al 11% con monedas EM depreciándose en la última semana, el comprador marginal de argentina con riesgo tendría mayor apetito por los HD a priori. Tal es así, que el jueves por la tarde realizaron cambios normativos para que bancos tengan mayor espacio para incrementar posición en DUALes, aunque veremos si la matriz de riesgo de cada uno genera un volumen cuantioso de demanda por dichos instrumentos. Dentro de los relatives, la inflación implícita wideó y se acomodó en niveles de 1,8% para los próximos 6 meses, esfumando el momentum de la tasa fija que hubo a la expectativa de un asentamiento del 1,5% pero explicado en gran parte por la suba de commodities y la energía durante dicho período. Respecto a la TAMAR, si bien es una curva protectiva ante una suba de tasas, parte de niveles de curva bastante tight, con lo cual salvo el TTD26 o bien el TMF27, siguen siendo apuestas riesgosas.