

El mes de septiembre tiene un punto de inflexión para la política económica, el día 15 vence el plazo para la presentación al Congreso del proyecto de Ley de Presupuesto para el año siguiente. De la primera versión de ese documento surgen algunos datos muy importantes como la mirada del equipo económico para las principales variables macroeconómicas, la proyección de recursos y la asignación de gastos. Son 3 variables que permiten entender cuáles son los pilares del modelo económico para el año próximo. Ese presupuesto se combina con las últimas decisiones que se han ido tomando en materia económica y permite entender mejor cuáles son las preocupaciones actuales de cara al año electoral.
El gobierno ya maneja la economía en modo electoral. Eso implica que muchas decisiones que se van tomando se hacen pensando en cómo llegar a los meses previos con el mejor clima socio económico posible.
La discusión pasa por entender, de acuerdo con cada interlocutor, qué es lo que implica “el mejor clima socio económico posible”. Para algunas miradas eso pasa por lograr consolidar mejores niveles de empleo, ingreso y consumo. Para otras, la prioridad pasa por lograr avanzar en la consolidación de la estabilidad nominal (bajar la inflación y las tasas de interés), porque eso es lo que generará mejores oportunidades a futuro. Como siempre, en estos casos, posiblemente se trate de una combinación entre ambos factores.
Por ahora, el Presupuesto deja claro que la prioridad sigue siendo el equilibrio fiscal y sostenerlo se ha vuelto un poco más complejo que en años anteriores.
¿Qué nos dice el escenario macroeconómico del Presupuesto 2027?
El proyecto de Ley presenta un escenario base para el cierre del año 2026 y la proyección para los 3 años siguientes.
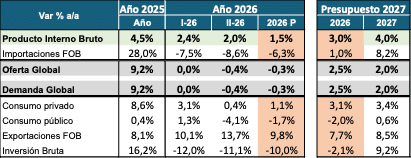
El cierre de año previsto luce optimista en términos de nivel de actividad, ya que plantea un crecimiento del 3%, cuando las cifras que se conocen hasta ahora (6 meses) y anticipos de 2 meses adicionales, plantean un escenario algo más complejo.
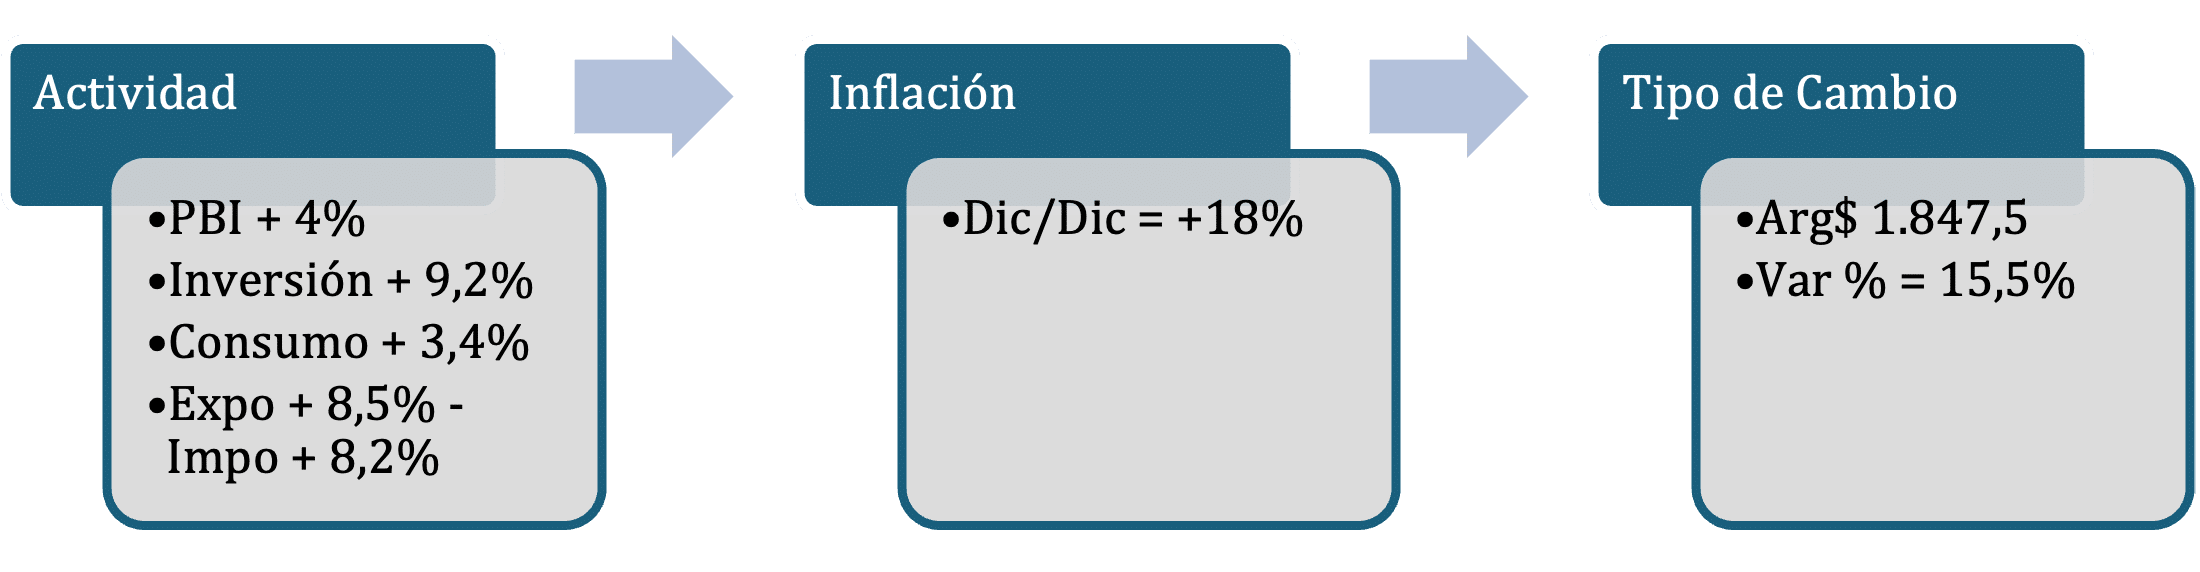
Escenario Oficial para el Año 2027
En nuestro escenario, las diferencias parten en el año base, en el que los niveles de inversión, consumo e importaciones están claramente por debajo de los valores planteados. Eso hace que el punto de partida para el año próximo sea menor.
Puntualmente las proyecciones para el año 2027 lucen optimistas en términos de nivel de actividad, pero más razonables cuando se enfocan en tipo de cambio e inflación.
Los escenarios económicos que se plantean para el Presupuesto definen la base imponible sobre la cual se calculará la recaudación tributaria. Esa es la estimación de ingresos y por lo tanto define cuáles son los montos disponibles para aplicar a partidas de gastos.
Ahí la sobreestimación del crecimiento económico tiene dos efectos. En primer lugar, mostrar una buena dinámica de actividad hacia adelante, pero en segundo ampliar el tamaño de la base imponible y mejorar las cifras esperadas de recaudación. Eso permite cerrar las cuentas fiscales sin una presión adicional sobre el recorte del gasto.
Otro camino para lograr mejorar las cifras fiscales podría ser el de sobreestimar la inflación esperada, pero generaría un impacto negativo en términos de expectativas, porque se alejaría del objetivo de bajar la nominalidad y generaría incertidumbre innecesaria en el proceso de definición de las tasas de interés y sobre el mercado cambiario.
Por eso, las proyecciones planteadas para tipo de cambio e inflación están bastante alineadas con las expectativas base del mercado. Implica un 15,5% de aumento del tipo de cambio y 18% de inflación. Si esperamos a nivel global una inflación del 2,5%, es un escenario con el tipo de cambio real estable. Este parece haber sido el criterio al momento de armar el escenario, no proponer ninguna corrección en el equilibrio entre esas variables.
Además, se trata de un escenario que, dadas las tasas actuales, ofrece rendimientos positivos en dólares y tasas reales positivas de interés.
En síntesis, es un escenario que luce optimista en cuanto a las variables de nivel de actividad, pero muy razonable y equilibrado en términos de tipo de cambio e inflación.
¿Qué otras decisiones se vienen tomando?
En las últimas semanas se han ido tomando algunas decisiones que en una primera mirada lucen como “micro”. Es decir, orientadas a solucionar problemas específicos de algunos sectores. Pero que, miradas en el contexto actual, parecen parte de un esquema que se viene trabajando para consolidar el superávit fiscal y el financiamiento del Tesoro.
Dentro de estas decisiones aparecen:
- Cambio en la Operatoria de ECheq en ALyCs: Es una medida que se anunció a principio de mes y que corta la operatoria de echeq que hacían las empresas sobre la base de sus cuentas comitentes para disminuir la presión tributaria del impuesto al cheque. Si bien la operatoria de echeq seguirá vigente, ya no se podrá utilizar para ingresar o sacar fondos de las cuentas comitentes. Esto parece tener como objetivo recuperar la recaudación del impuesto al cheque que viene cayendo casi 10% promedio real en los últimos meses versus los niveles del año pasado.
- Ajuste en regulación de Encajes con Títulos Públicos: El BCRA amplió las opciones de instrumentos que los bancos pueden utilizar para hacer encajes en títulos públicos. Sumando a esas opciones instrumentos dollar linked o duales. Es una medida que ayuda a los bancos a ir a plazos más largos con esos instrumentos sin complicar su liquidez. No modifica la cantidad de títulos públicos que pueden tener o integrar, pero si permite diversificar y estirar aquellas posiciones. Esto es coincidente con un mercado en el que cada vez quedan menos opciones tasa fija (son todas cortas) y un Tesoro que necesita extender su perfil de vencimientos con emisiones atadas a ciertas cláusulas de ajuste que las tornan atractivas para bancos o exportadores.
Como vemos, más allá del Presupuesto, aparecen decisiones vinculadas a lograr el cumplimiento de los objetivos base que se han planteado para ingresar al proceso electoral:
- Bajar la presión inflacionaria.
- Minimizar los riesgos cambiarios.
- Lograr estabilidad monetaria y financiera.
Cómo queda la hoja de ruta de las próximas semanas
El Congreso sigue adelante con varias discusiones centrales. Ya pasó la Inocencia Fiscal II, pero quedan el Presupuesto, las PASO y otros paquetes de leyes que son importantes para el año de gestión que le queda al gobierno. En especial para entender cómo se organiza el proceso electoral.
En ese marco, el BCRA continúa acumulando reservas, manteniendo controlada la cantidad de pesos y buscando que bajen las tasas de interés (sin volatilidad).
En las próximas semanas el protagonismo seguramente caiga del lado de la discusión política y eso impacte negativamente en los mercados. Sobre todo, en un contexto externo que se ha vuelto adverso con la suba de tasas en Estados Unidos y con una nueva presión apreciadora que se ha dado sobre el dólar a nivel global.
Por eso vemos semanas en las que los avances legislativos serán los que marquen la intensidad y el signo de los vaivenes en el riesgo país, pero con la mirada de largo plazo, donde equilibrio fiscal y oferta de dólares seguirán a la cabeza y deberán ser los factores que mitiguen aquellas presiones.
Es un escenario complejo, en especial porque se trata de lograr avances en temas en los que se depende fuertemente de las alianzas y construcciones políticas.
Para los inversores ese será el factor que determine el rumbo de la economía, a pesar de que los principales fundamentos de largo plazo parecen más alineados que en otros escenarios anteriores.
Por eso en las próximas semanas seguiremos de cerca las discusiones legislativas, la manera en que avance la discusión sobre el Presupuesto y cómo todo eso impacta en la mirada de los inversores.